Arver du utenlandske aksjer? Da kan skattereglene bli annerledes enn du tror

Arver du utenlandske aksjer? Da kan skattereglene bli annerledes enn du tror

Mange nordmenn har i dag familie, bolig eller investeringer i utlandet. Når slike verdier går i arv, er det naturlig å være opptatt av hvem som skal arve hva. Et spørsmål som ofte får mindre oppmerksomhet, er hvilken skattemessig kostpris arvingen får på aksjene, og hva dette kan bety når aksjene senere selges.

For utenlandske aksjer kan svaret være overraskende. I enkelte tilfeller kan arvingen få markedsverdien på arvetidspunktet som inngangsverdi, i stedet for arvelaterens historiske kostpris. Dersom aksjene har steget betydelig i verdi, kan forskjellen få stor økonomisk betydning.

1. Hovedregelen er at skattehistorikken følger med

Når aksjer går i arv, er utgangspunktet i norsk skatterett at arvingen overtar arvelaterens skattemessige posisjoner. Dette følger av skatteloven § 9-7 og § 10-33.

I praksis betyr det normalt at arvingen overtar den samme inngangsverdien som arvelateren hadde. Har en forelder kjøpt aksjer for 1 million kroner, og aksjene er verdt 10 millioner kroner når barnet arver dem, vil barnet som hovedregel overta inngangsverdien på 1 million kroner.

Ved et senere salg beregnes gevinsten med utgangspunkt i denne historiske kostprisen. Verdiveksten som oppsto mens forelderen eide aksjene, forsvinner dermed ikke ved arvefallet. Den følger normalt med videre til arvingen.

Dette kalles skattemessig kontinuitet.

2. Utenlandske aksjer kan bli behandlet annerledes

Ved arv fra utlandet gjelder ikke dette utgangspunktet nødvendigvis på samme måte.

Skatteetaten har vurdert en sak der en person bosatt i Norge arvet børsnoterte aksjer etter foreldre som var bosatt og skattemessig hjemmehørende i et annet EU/EØS-land. Aksjene var utenlandske og hadde ikke tidligere vært omfattet av norsk beskatning.

I denne situasjonen kom Skatteetaten til at arvingen ikke skulle overta foreldrenes historiske kostpris. Inngangsverdien skulle i stedet settes til aksjenes markedsverdi da arvingen overtok dem.

Bakgrunnen var at verken foreldrene eller aksjene tidligere hadde hatt den nødvendige tilknytningen til norsk beskatning. Det var dermed ingen norske skatteposisjoner knyttet til aksjene som kunne videreføres til arvingen etter skatteloven § 9-7 og § 10-33.

Resultatet ble altså et brudd med den vanlige kontinuiteten. Arvingen fikk en ny skattemessig inngangsverdi basert på markedsverdien på arvetidspunktet.

3. Et eksempel viser hvor stor forskjellen kan bli

Tenk deg at en far bosatt i utlandet kjøpte utenlandske aksjer for 2 millioner kroner. Gjennom mange år steg verdien til 15 millioner kroner. Barnet er bosatt i Norge og arver aksjene når de er verdt 15 millioner kroner.

Dersom kontinuitetsprinsippet gjelder, overtar barnet inngangsverdien på 2 millioner kroner. Selges aksjene for 15 millioner kroner, vil utgangspunktet være en gevinst på 13 millioner kroner.

Dersom aksjene i stedet får markedsverdien på arvetidspunktet som inngangsverdi, blir kostprisen 15 millioner kroner. Et salg kort tid etterpå til samme verdi vil da normalt ikke utløse noen gevinst i Norge.

Forskjellen ligger ikke i hva aksjene er verdt, men i hvilken kostpris arvingen får bruke når den fremtidige gevinsten skal beregnes.

4. Den mulige oppsiden kan lett bli oversett

I mange arveoppgjør blir oppmerksomheten naturlig rettet mot verdsettelsen av boet og fordelingen mellom arvingene. Den skattemessige inngangsverdien får gjerne mindre oppmerksomhet, særlig dersom aksjene ikke skal selges med en gang.

Likevel kan inngangsverdien få stor betydning flere år senere. Jo større verdiøkningen har vært mens arvelateren eide aksjene, desto større kan forskjellen bli mellom historisk kostpris og markedsverdien på arvetidspunktet.

For en norsk arving kan arv av utenlandske aksjer derfor i enkelte tilfeller innebære en skattemessig oppside. En betydelig latent gevinst kan bli redusert fordi den norske kostprisen settes til markedsverdien ved arvefallet.

Dette er ikke det samme som at arv av utenlandske aksjer alltid er skattegunstig. Poenget er at spørsmålet må undersøkes. Den historiske kostprisen skal ikke uten videre legges til grunn bare fordi det er den normale løsningen ved norske arveforhold.

5. Stadig flere familier kan bli berørt

Internasjonale familier er langt vanligere enn tidligere. Foreldre kan ha arbeidet utenlands store deler av livet, flyttet til et annet land som pensjonister eller bygget opp investeringer gjennom en utenlandsk bank eller megler. Samtidig kan barna være bosatt i Norge.

Investeringene kan bestå av amerikanske aksjer, europeiske børsnoterte selskaper, globale fond eller eierandeler i utenlandske selskaper. Når slike verdier går i arv, oppstår flere spørsmål enn ved et rent norsk arveoppgjør:

•  Hvor var arvelateren skattemessig bosatt?

•  Har aksjene tidligere vært innenfor norsk beskatningsområde?

•  Hvilken type verdipapirer er arvet?

•  Hva var markedsverdien på arvetidspunktet?

•  Hvilke utenlandske skatteregler kan også få betydning?

Svarene kan få betydning både ved selve arveoppgjøret og den dagen arvingen velger å selge investeringene.
arv utlandet
Also read

Arv over landegrensene – dette er reglene du bør vite om

6. Kan få betydning for fordelingen mellom arvingene

Dersom et dødsbo består av både utenlandske aksjer, kontanter, eiendom og andre investeringer, kan det være fornuftig å se den samlede fordelingen i lys av de skattemessige konsekvensene.

Dette kan være særlig aktuelt når arvingene er bosatt i forskjellige land. Den samme eiendelen kan få ulike skattemessige virkninger avhengig av hvem som overtar den, hvor mottakeren er bosatt og hvilken tilknytning eiendelen tidligere har hatt til Norge.

Det betyr ikke at skatten alene skal styre fordelingen. Hensynet til en økonomisk og praktisk god løsning for alle arvingene vil fortsatt være sentralt. Men skattevirkningene bør inngå i vurderingen før verdiene fordeles, og ikke oppdages først etter at skiftet er avsluttet.

7. Dokumentasjon på arvetidspunktet er viktig

Hvis markedsverdien på arvetidspunktet skal brukes som inngangsverdi, bør denne verdien kunne dokumenteres. For børsnoterte aksjer vil det ofte være mulig å finne markedsverdien på den aktuelle datoen. For unoterte aksjer og andre eierandeler kan verdsettelsen være mer krevende.

Det bør også dokumenteres hvor arvelateren var skattemessig bosatt, hvilke aksjer som ble overtatt, når arvingen fikk eierskapet og om investeringene tidligere hadde vært omfattet av norsk beskatning.

God dokumentasjon under arveoppgjøret kan redusere risikoen for usikkerhet når aksjene selges senere. Det er langt enklere å innhente og sikre opplysninger mens boet behandles enn flere år etterpå.

8. Vurderingen må gjøres konkret

At utenlandske aksjer i én sak fikk markedsverdien på arvetidspunktet som inngangsverdi, betyr ikke at det samme gjelder i alle internasjonale arveforhold.

Resultatet kan blant annet avhenge av hvor arvelateren var skattemessig bosatt, om aksjene hadde vært omfattet av norsk beskatning, hvilken type aksjer eller andeler det gjelder, og om utenlandske skatteregler eller skatteavtaler får betydning.

Det kan også være forskjell på å arve utenlandske aksjer fra en utenlandsk arvelater og å arve norske aksjer fra en person bosatt i utlandet. Små forskjeller i faktum kan derfor gi ulike skattemessige resultater.

9. Avklar kostprisen før aksjene selges

For familier med investeringer på tvers av landegrensene bør inngangsverdien avklares som en del av arveoppgjøret. Det er ikke alltid riktig å videreføre arvelaterens historiske kostpris bare fordi aksjene er mottatt ved arv.

I enkelte tilfeller kan arvingen i stedet få markedsverdien på arvetidspunktet som sin skattemessige kostpris. Dersom aksjene har steget betydelig gjennom mange år, kan dette redusere den latente gevinsten og få stor økonomisk betydning ved et senere salg.

Arv av utenlandske aksjer bør derfor vurderes både som et arverettslig spørsmål og som et skatte- og investeringsspørsmål. Den mulige oppsiden ligger ikke nødvendigvis i selve arven, men i hvilken kostpris arvingen får med seg videre.

Trenger du bistand?

Vi bistår med skatte- og arverettslige spørsmål knyttet til utenlandske aksjer og investeringer. Vi hjelper deg med å avklare inngangsverdien og hvilke skattemessige konsekvenser arven kan få.

Gjennom Brækhus Family Office bistår vi familier med arv, generasjonsskifte og forvaltning av formuesverdier, både nasjonalt og internasjonalt.

Ta kontakt med oss for en uforpliktende samtale.
Jacob Winderen Lindegaard
Partner
Family Office, Økonomisk familierett og arv, Prosedyre og tvisteløsning

Dette feltet er for valideringsformål og skal stå uendret.
Navn*

Brækhus med Norge-kapittelet i In-Depth: Gambling Law 2026

Brækhus med Norge-kapittelet i In-Depth: Gambling Law 2026

Partnerne Alexander Mollan og Brede A. Haglund har skrevet det norske kapittelet om gambling i årets utgave av In-Depth: Gambling Law. Guiden gis ut av Law Business Research på Lexology.

Internasjonal referanseguide om spillregulering

Lexology In-Depth er en Q&A-basert verdensomspennende referanseguide som dekker 150 jurisdiksjoner. Guiden blir benyttet som en informasjonsressurs av mer enn 150 000 bedriftsadvokater, privatpraktiserende advokater, samt ledere i selskaper eller i det offentlige, og gir en oversikt over gjeldende regelverk og vesentlige spørsmål innenfor et gitt rettsområde.

Det norske kapittelet gir en oversikt over gjeldende regelverk og de viktigste problemstillingene for aktører i det norske spillmarkedet.

Spesialister på spill og underholdning

Brækhus er et av få advokatfirmaer i Norge med en dedikert kompetansegruppe for spill- og underholdningsvirksomhet. Våre advokater har erfaring knyttet til etablering av internasjonale servicetilbud, salgsprosesser, nasjonale og EU/EØS-rettslige problemstillinger, finansielle krav, markedsrettslige aspekter og generelle rettslige og kommersielle forhold i Norge.

Vi har også bistått i forbindelse med søknader om etablering av spilltilbud i Norge, herunder poker og kunnskapsautomater.

Kontakt

Alexander Mollan
Partner
Forsvar, sikkerhet og beredskap, Gambling, gaming og e-sport, Kommersielle kontrakter, Kunstig intelligens (AI), Offentlige anskaffelser, Personvern og cybersikkerhet, Teknologi, innovasjon og digitalisering

Brede A. Haglund
Partner
Gambling, gaming og e-sport, Kommersielle kontrakter, Kunstig intelligens (AI), M&A, Offentlige anskaffelser, Personvern og cybersikkerhet, Selskapsrett, Skatt og avgift, Teknologi, innovasjon og digitalisering


Deltidsansatte og overtidsbetaling: Hva skjer nå?

Deltidsansatte og overtidsbetaling: Hva skjer nå?

Reglene om merarbeid og overtidsbetaling for deltidsansatte er i endring, men det er fortsatt uklart hvordan regelverket skal utformes. En ny rapport fra regjeringens arbeidsgruppe foreslår ingen konkret løsning, samtidig som nyere rettsavgjørelser har utfordret dagens regler. For arbeidsgivere er det derfor viktig å kjenne til utviklingen og hvilke spørsmål som fortsatt er uavklarte.

To tingrettsdommer har konkludert med at deltidsansatte har krav på overtidsbetaling når de jobber utover sin deltidsstilling. Det har skapt betydelig oppmerksomhet, ettersom det medfører en endring av rettstilstanden i Norge i dag.

Regjeringen satt derfor ned en arbeidsgruppe for å vurdere reglene om merarbeid og overtidsbetaling for deltidsansatte. Det opprinnelige mandatet var å undersøke om dagens norske regler var forenlige med EØS-retten, men ble underveis endret til at gruppen i stedet skulle undersøke hvordan reglene om kompensasjon for merarbeid kunne endres på en helhetlig måte.

Arbeidsgruppen har gjennom undersøkelsen ikke kommet frem til et konkret forslag.

For arbeidsgivere er det derfor viktig å kjenne til både den rettslige utviklingen, og de spørsmålene som fortsatt er uavklarte.

Bakgrunnen for diskusjonen

Etter dagens regler skilles det mellom merarbeid og overtid. Merarbeid er arbeid utover den avtalte deltidsstillingen, men innenfor grensene for alminnelig arbeidstid. Overtid er arbeid utover grensene for alminnelig arbeidstid etter arbeidsmiljøloven.

I dag sier lovreglene at ansatte som jobber deltid, ikke får overtidsbetalt før de har jobbet ut over lovens grense for alminnelig arbeidstid, altså hhv 9 timer på én dag eller 40 timer ila en uke.

Dette perspektivet ble utfordret gjennom to saker hvor arbeidstakerne i tingretten vant frem med krav om erstatning for manglende utbetaling av overtidsgodtgjørelse for tidligere utført merarbeid. Dommene kom etter EU-domstolens avgjørelser i sakene Lufthansa og Dialyse, hvor EU-domstolen har behandlet spørsmålet om forskjellsbehandling av deltidsansatte ved kompensasjon for arbeid utover avtalt arbeidstid. Dommene konkluderer med at det er ulovlig forskjellsbehandling av deltidsansatte når innslaget deres for å få overtidsbetaling er høyere enn for fulltidsansatte, fordi deltidsansatte må jobbe betydelig mer enn sin stilling for å få overtidsbetalt, mens en fulltidsansatt bare trenger å jobbe én time mer enn sin stilling.

Søndre Østfold tingrett kom i februar 2026 til at det var i strid med deltidsdirektivet å ha samme absolutte terskel for overtidsbetaling for deltids- og heltidsansatte. Hedmarken og Østerdal tingrett kom i mars til et tilsvarende resultat. Dommene er imidlertid anket og er derfor ikke rettskraftige.

Regjeringen satte ned en arbeidsgruppe

På bakgrunn av utviklingen satte regjeringen ned en partssammensatt arbeidsgruppe for å vurdere om de norske reglene om merarbeid og overtidsbetaling for deltidsansatte var i tråd med EU-retten. Mandatet ble senere endret slik at gruppen skulle legge til grunn at reglene om kompensasjon for merarbeid skulle endres, og vurdere hvordan dette kunne gjøres på en helhetlig måte.

Arbeidsgruppen leverte sin rapport «Deltid: Merarbeid og overtidsbetaling» 15. september 2026, uten at spørsmålet er endelig besvart. Arbeidsgruppen har ikke kommet frem til et konkret forslag til nye regler. Det er heller ikke enighet innad i gruppen om hvordan EU-domstolens avgjørelser skal forstås, eller hvilke konsekvenser de bør få for norsk rett.

Arbeidstakersiden mener i hovedsak at deltidsansatte ikke kan ha en høyere relativ terskel for å få overtidsbetaling enn heltidsansatte. Arbeidsgiversiden mener at EU-domstolens avgjørelser ikke innebærer et generelt krav om overtidsbetaling fra første time utover avtalt deltidsstilling. Disse standpunktene var klare allerede før gruppen begynte sitt arbeid.

Arbeidsgruppens leder, Anne Kirsti Lunde fra Digitaliserings- og forvaltningsdepartementet, nyanserer bildet noe. Hun mener den nyere EU-praksisen gir et klart rettslig grunnlag for å endre dagens ordning, men samtidig at EU-retten ikke nødvendigvis bestemmer hvilken konkret modell Norge skal velge. EU-retten setter rammer for regelverket, men bestemmer ikke hvordan det norske systemet for deltid, merarbeid og overtid samlet skal utformes.

Det likevel ikke slik at generelle hensyn, slik som uttalt mål om heltidskultur, frivillig deltid, og virksomhetens behov for fleksibilitet, uten videre kan brukes som «objektive grunner» til å legitimere forskjellsbehandling,

Ikke bare et spørsmål om overtidsbetaling

At arbeidsgruppen ikke har klart å komme frem til et konkret løsningsforslag, illustrerer at problemstillingen er mer sammensatt enn bare spørsmålet om hvorvidt deltidsansatte skal få overtidsbetaling fra første time utover avtalt arbeidstid eller ikke.

En endring av overtidsreglene vil kunne få konsekvenser for flere andre deler av deltidsregelverket. Dette gjelder blant annet deltidsansattes fortrinnsrett til ekstravakter etter arbeidsmiljøloven § 14-3 og retten til stilling tilsvarende faktisk arbeidstid etter § 14-4 a.

Det må blant annet avklares hvordan fortrinnsretten til ekstravakter skal praktiseres dersom arbeid utover avtalt stilling utløser overtidsbetaling. Det må også vurderes hvordan reglene om overtidsbetaling skal spille sammen med arbeidstakerens mulighet til å kreve større fast stilling på bakgrunn av faktisk arbeidstid.

Dette viser hvorfor det ikke er tilstrekkelig å endre overtidsbestemmelsen isolert. Reglene om merarbeid, overtid, fortrinnsrett og faktisk arbeidstid må ses i sammenheng før man endrer enkeltregler.

Hva bør arbeidsgivere gjøre nå?

Det er foreløpig ikke vedtatt nye regler som innebærer at deltidsansatte generelt skal ha overtidsbetaling fra første time de arbeider utover avtalt stillingsprosent.

Arbeidsgivere bør likevel være oppmerksomme på utviklingen. Det er hensiktsmessig å gjennomgå arbeidsavtalene for deltidsansatte og kontrollere at faktisk arbeidstid registreres. Det bør også vurderes om ansatte over tid arbeider vesentlig mer enn det stillingsprosenten tilsier, og om dette kan gi grunnlag for krav om større fast stilling.

For små virksomheter som er avhengige av deltidsansatte for å håndtere variasjoner i bemanningsbehovet, er det særlig viktig å følge utviklingen. Det er fortsatt uavklart hvordan eventuelle nye regler vil se ut, og hvilke konsekvenser de vil få for arbeidsgivers bruk av merarbeid.

Regjeringens videre oppfølging av arbeidsgrupperapporten og behandlingen av tingrettsdommene vil derfor være viktig. Inntil det foreligger en avklaring, bør arbeidsgivere være varsomme med å legge til grunn at dagens regler vil være uendret fremover.

Artikkelen er basert på arbeidsgrupperapporten «Deltid: Merarbeid og overtidsbetaling» fra september 2026, samt de to tingrettsdommene fra februar og mars 2026. Tingrettsdommene er ikke rettskraftige, og det er ikke vedtatt nye overtidsregler som følge av rapporten.

Trenger du bistand?

Brækhus Advokatfirma bistår arbeidsgivere med spørsmål om arbeidstid, merarbeid og overtidsbetaling. Vi hjelper virksomheter med å forstå den rettslige utviklingen og vurdere hva den betyr for dem.

Kristine N. Slotnæs
Partner
Arbeidsrett, Kommersielle kontrakter, M&A, Personvern og cybersikkerhet, Selskapsrett, Varehandel/Retail

Mister du gårdstunet ditt i en ekspropriasjon?

Mister du gårdstunet ditt i en ekspropriasjon?

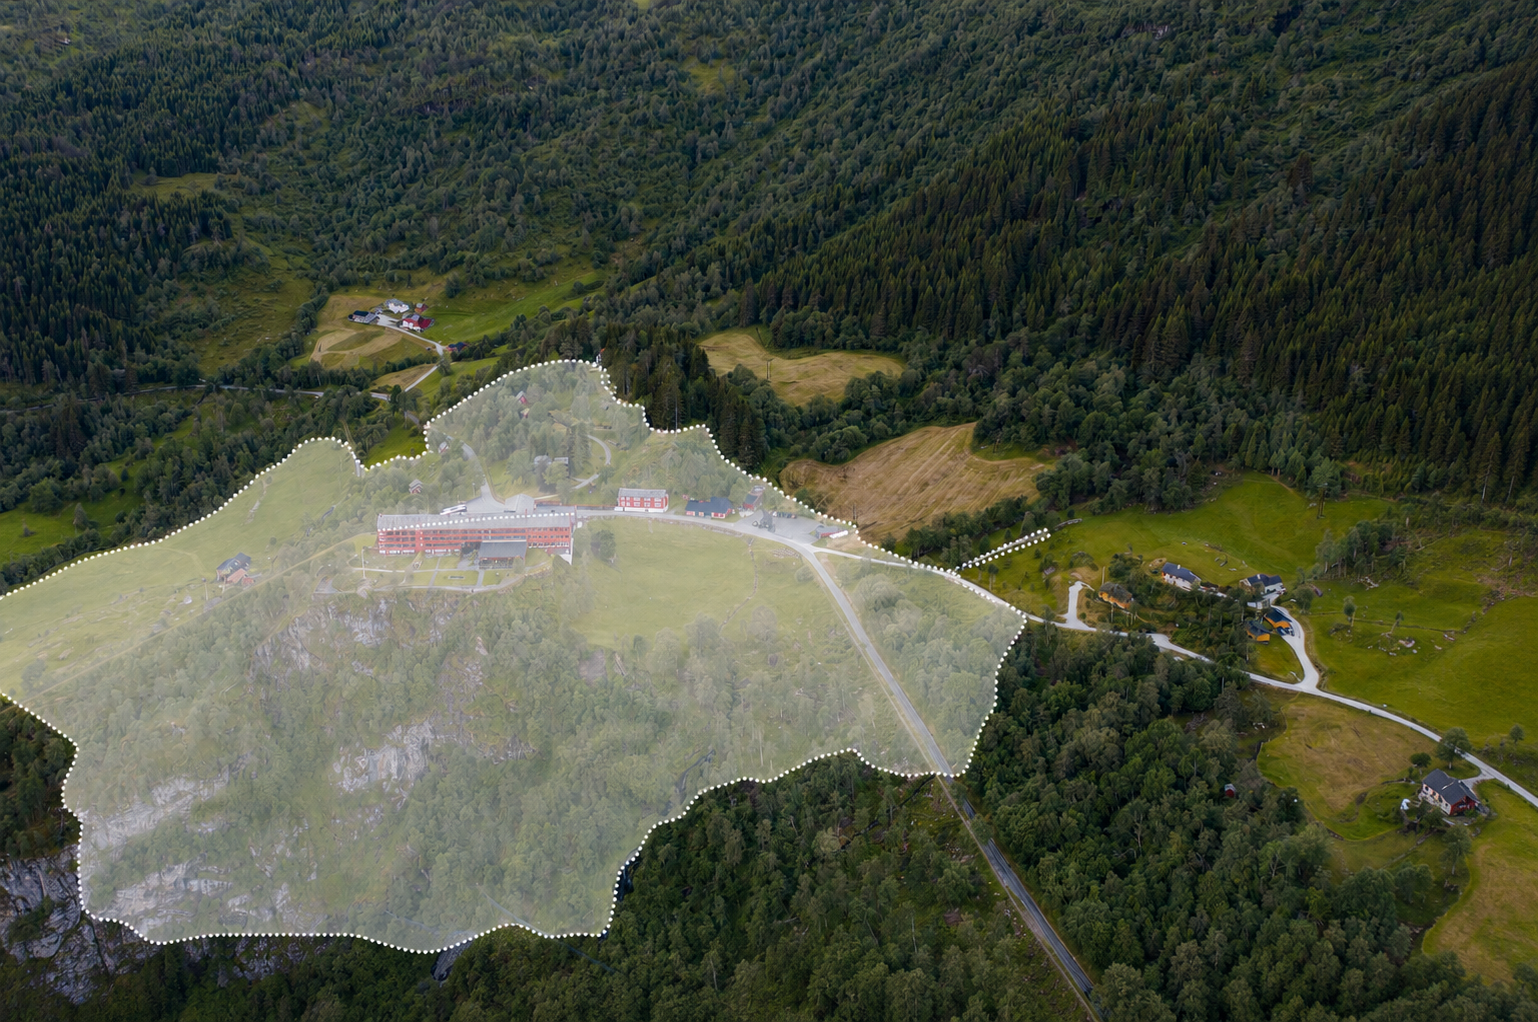
Mister du gårdstunet ditt ved ekspropriasjon, kan du i enkelte tilfeller ha krav på erstatning for kostnadene ved å reetablere gårdstunet et annet sted på eiendommen. Dette gjelder særlig ved delekspropriasjon, der du beholder jord- eller skogarealer og skal drive gården videre.

Vil du vite mer om hva ekspropriasjon innebærer, og hvilke rettigheter du har som grunneier? I vår guide «Ekspropriasjon fra A til Å» får du en samlet oversikt over ekspropriasjonsprosessen, fra den første kontakten med eksproprianten til erstatningen er fastsatt.

Les guiden «Ekspropriasjon fra A til Å» her

Når offentlige myndigheter eller andre eksproprierer eiendom, for eksempel til vei, bane eller annen offentlig infrastruktur, har grunneier krav på full erstatning. For gårdbrukere med større landbrukseiendommer kan en ekspropriasjon bestå i at gårdstunet blir tatt eller må fjernes, men at større jord- og/eller skogarealer forblir i gårdbrukerens eie.

I denne situasjonen reiser det seg et særskilt spørsmål: Har gårdbrukeren krav på å få erstattet utgiftene til å bygge opp igjen gårdstunet et annet sted på eiendommen? Vi har bistått flere gårdbrukere i denne typen saker, og skal i denne artikkelen overordnet skissere noen sentrale problemstillinger rundt et slikt krav.

Krav på full erstatning: hvordan beregnes det?

Etter Grunnloven § 105 har grunneier krav på full erstatning ved ekspropriasjon.

Utgangspunktet er at grunneier har krav på erstatning for eiendommens salgsverdi eller bruksverdi, avhengig av hva som gir høyest erstatning. Kort forklart er «salgsverdi» eiendommens markedsverdi, mens «bruksverdi» er eiendommens kapitaliserte nettoavkastning.

Verken salgsverdi eller bruksverdi tar i betraktning utgifter til reetablering av gårdstunet, da begge disse to kun verdsetter eiendommen som tas. For at utgifter til reetablering skal kunne kreves, må vilkårene for det tredje utmålingsprinsippet være oppfylt. Dette prinsippet kalles «gjenervervsverdi».

Gjenervervsverdi: når salgsverdi og bruksverdi ikke dekker tapet

For visse typer eiendom er erstatning for eiendommens salgsverdi eller bruksverdi ikke alltid tilstrekkelig til å holde grunneier skadesløs. For en del eiendommer vil ofte eiendommens bruksmuligheter være sentrale, noe som ikke alltid «fanges opp» av salgsverdi eller bruksverdi. Dette kan være en særskilt plassering, utforming eller funksjon. Gårdstun med våningshus har ofte en slik særskilt bruksmulighet.

Hvis vilkårene for gjenervervsverdi er oppfylt, kan grunneier få erstattet utgifter til å gjenkjøpe eller reetablere en eiendom og nødvendig tomt med tilsvarende bruk, i stedet for salgsverdi eller bruksverdi. Forutsetningen er at disse utgiftene er høyere. Det kan omfatte utgiftene til å kjøpe en tilsvarende eiendom eller reetablere bruksmulighetene på gjenværende eiendom. Gårdbrukeren må anføre det sistnevnte for å kreve utgiftene til reetablering av gårdstun erstattet.

Når kan du kreve erstatning for kostnadene ved å bygge nytt gårdstun?

Som beskrevet over må vilkårene for gjenervervsverdi være oppfylt for at en gårdbruker som får gårdstunet ekspropriert, skal få erstattet utgifter til reetablering av gårdstun.

  • For det første må gårdbrukeren bruke eiendommen som bolig, fritidsbolig eller egen næringsvirksomhet. Dette vilkåret er ofte uproblematisk, fordi gården gjerne brukes både som bolig og til egen virksomhet. Rettspraksis aksepterer noe opphold i bruken, men dette er et konkret unntak som må vurderes i den enkelte saken.
  • For det andre må gjenervervet være nødvendig for å holde gårdbrukeren skadesløs. Dette vilkåret er konkret og må vurderes i den enkelte sak. I neste punkt skal vi se nærmere på dette.

Krav om erstatning for reetablering av gårdstun gjør seg kun gjeldende ved delekspropriasjon, det vil si når gårdbrukeren fortsatt har jord- eller skogarealer som kan drives videre etter ekspropriasjonen. Der hele gården eksproprieres, inklusive alle jord- og skogarealer, er ikke reetablering av gårdstun nødvendig for å holde gårdbrukeren skadesløs, siden det ikke er en gård som skal drives videre. Her kan gårdbrukeren for eksempel kreve salgsverdien av hele gården, eller en kombinasjon av de tre verdsettelsesprinsippene for de ulike delene.

Våningshus, driftsbygning og tomt: hva kan du få dekket?

Et gårdstun kan bestå av flere objekter. Vi skal se nærmere på våningshus, driftsbygninger og tomt.

Våningshus

Når det gjelder våningshus, må retten vurdere hva som er en naturlig og rimelig utforming av nytt våningshus.

En vanlig innsigelse fra offentlige myndigheter når det gjelder våningshus, er at gårdbrukeren kan holdes skadesløs ved at bare driftsbygningene reetableres, mens våningshuset erstattes gjennom salgsverdien av boligen med tomt eller gjenkjøp av en bolig med tomt i nærheten av gården. En avgjørelse fra Frostating lagmannsrett i 2021 er illustrerende for vurderingen, der lagmannsretten måtte vurdere om gårdbrukeren hadde krav på å bygge opp igjen gårdstunet med våningshus som måtte rives på grunn av et veitiltak.

Lagmannsretten vektla:

  • At gården fortsatt skulle drives etter ekspropriasjonen.
  • At bo-verdien av våningshus på tun var vesentlig.
  • At gårdbrukeren hadde en sterk familiær tilknytning til gården.

I tillegg til disse momentene er type drift også viktig. En gårdbruker som har dyr, har en sterkere interesse i å ha et våningshus i tilknytning til gården enn en gårdbruker uten dyr, uten at dette er avgjørende.

Driftsbygninger

Når det gjelder driftsbygninger, må retten blant annet vurdere hvor mye jord- og skogareal gården beholder. Ut fra dette vurderer retten hva som er en passende og tjenlig utforming av ny driftsbygning etter ekspropriasjonen. Mister gårdbrukeren mye areal i ekspropriasjonen, kan han måtte ta til takke med en mindre driftsbygning. Har gårdbrukeren flere driftsbygninger med funksjoner som kan samles, kan gårdbrukeren måtte tåle at disse samles i færre bygg.

Felles for bygninger og anlegg er at det ikke kan kreves gjenervervsverdi for saneringsmodne bygg.

Tomteareal

Når det gjelder tomteareal, har gårdbrukeren krav på gjenervervsverdien for nødvendig tomt for bygningene. Dette kan omfatte tomtekjøp, nødvendige grunnarbeider, fundamentering og andre kostnader i grunnen. Gjenerverv gjelder ikke for jord- og skogarealene dersom disse også blir ekspropriert, siden disse arealene ikke er nødvendige for bygningene. For disse arealene utmåles erstatning etter salgs- eller bruksverdi.

Hva kommer i tillegg, og hva trekkes fra?

Ved erstatningsutmålingen av gjenervervsverdien kommer tillegg og fradrag ofte på spissen.

Tillegg er typisk kostnader som er en nødvendig konsekvens av ekspropriasjonen og reetableringen. Lagring, flyttekostnader, nødvendige leiekostnader under reetablering og lignende er forhold som kan komme i tillegg. Grunneier har også krav på tillegg for relevante ulemper på resteiendommen, men dette ser vi ikke nærmere på i denne artikkelen.

Fradrag gjelder typisk standardhevinger. Er våningshuset eller driftsbygningen som reetableres svært gammelt, og de reetablerte bygningene har betraktelig høyere standard eller innebærer effektivisering, vil dette kunne komme til fradrag.

Videre må tilpasningsplikten tas i betraktning. Tilpasningsplikten innebærer at grunneier i rimelig utstrekning må tilpasse seg situasjonen etter ekspropriasjonen. Der reetableringen inneholder ekstraordinære kostnader, for eksempel anleggelse av en lang vei på eiendommen til ny tomt, vil skjønnsretten konkret vurdere om disse kostnadene skal ses bort fra på grunn av tilpasningsplikten. Etter vårt syn bør retten imidlertid være tilbakeholden med å trekke fra slike kostnader ved reetablering, for ikke å risikere å tilkjenne for lav erstatning og dermed komme i strid med Grunnloven § 105.

Har du spørsmål om ekspropriasjon og erstatning? Ta kontakt

Fredrik Heslien
Advokat
Eiendom, Ekspropriasjon og skjønn, Prosedyre og tvisteløsning

Nils Kirkholm Sveingard
Partner
Ekspropriasjon og skjønn, Entreprise, bygg og anlegg, Prosedyre og tvisteløsning

Dette feltet er for valideringsformål og skal stå uendret.
Navn*

Samboeravtale: Slik skaper dere forutsigbarhet om bolig, økonomi og eierskap

Samboeravtale: Slik skaper dere forutsigbarhet om bolig, økonomi og eierskap

Mange samboere deler bolig, og hverdagsøkonomi uten å ha avklart eierskap eller fordeling av lån og kostnader. En samboeravtale gir begge parter forutberegnelighet og vil forebygge uenighet hvis livssituasjonen endrer seg.

Det finnes i dag ingen samboerlov

Norge har foreløpig ikke en samboerlov som regulerer samboeres økonomi slik ekteskapsloven gjør, men et lovforslag er ute på. Reglene for samboere og ektefeller er derfor grunnleggende ulike; Som hovedregel beholder hver samboer det vedkommende eier og svarer for egen gjeld, det oppstår ikke et formuesfelleskap. Ektefeller har derimot som utgangspunkt at alle verdier som opparbeides i løpet av ekteskapet inngår i et formuesfellesskap, rett til likedeling av nettoverdier ved skilsmisse. Det er dog flere viktige unntak fra utgangspunktet om likedeling.
 
Les mer: Forslag til ny samboerlov

Hvorfor opprette en samboeravtale?

Når samlivet tar slutt, gjelder det flere regler som det er nyttig å kjenne til.

Les mer: Oppgjør etter samlivsbrudd
 
En samboeravtale er særlig nyttig når dere har ulik egenkapital i bolig og/eller ulik inntekt, samt ulike ikke uttalte forventninger til hvordan anskaffelses- og lånebetalinger påvirker formuesforholdet og eierskap til det dere eier sammen. For de fleste gjelder dette boligkjøp og oppussing, men også fritidsbolig, bil og andre verdifulle eiendeler vil i mange tilfeller omfattes av nettopp slike forventninger.

Uten en skriftlig avtale kan dere senere måtte gå mange år tilbake i tid i et forsøk på å dokumentere de ulike økonomiske bidragene. Det kan også være på tidspunktet uttalte «lovnader» som ikke huskes etterpå, og det er viktig at korrekt registrering av eierandeler i bolig er viktig gjennomføres. Det kan også vise seg å være vanskelig å avgjøre om en overføring var lån, gave, betaling av vanlige utgifter eller bidrag til eierskap, for eksempel når et rammelån finansierer både bolig, oppussing og ferie. En samboeravtale, som også oppdateres i løpet av samlivet når det er nødvendig som følge av endrede eierforhold, vil gi forutberegnelighet hvis samlivsbrudd og uenighet oppstår.
 
En oppdatering av samboeravtalen vil være særlig relevant hvis én av dere har en større andel av egenkapitalen. Det samme gjelder hvis en av dere i løpet av samlivet betaler mer av lånet eller finansierer større oppussing. Nedenfor gjennomgår vi hva avtalen bør regulere.

Hva bør avtalen regulere?

Eierforhold og eierbrøk

Avtalen bør angi hva hver eier alene og sammen. Eiendeler dere eide før samlivet, og arv eller gaver til den enkelte, er dennes eneeie og kan beholdes udelt. For eiendeler anskaffet i løpet av samlivet så vil disse kunne være i sameie. Da bør avtalen oppgi eierbrøken, samt om lånebetalinger skal anses å komme med en halvpart fra hver uavhengig av hvem som faktisk har betalt avdragene.
 
Eierbrøken trenger ikke være lik. Hvis én av dere bidrar med mer egenkapital eller tar en større del av lånet, vil en annen fordeling enn 50/50 samsvare bedre med de reelle bidragene. Det avgjørende er at avtalen gjenspeiler det dere faktisk har avtalt og fortsatt betaler. Legg gjerne ved en datert oversikt over større eiendeler og eierforhold.

Den største investeringen – boligformuen, fordeling av egenkapital og lån

Boligen utgjør normalt den største enkeltinvesteringen til mennesker. Avtalen bør derfor regulere eierbrøken, egenkapitalinnskuddene og oppdateres med senere og store investeringer som kan påvirke eierbrøken. Utgangspunktet i sameievurderingen er de direkte økonomiske bidragene fra anskaffelsen, men som nevnt kan dette endre seg over tid. Dere kan derfor avtale at én av dere gradvis opparbeider større eierandel, eller at ekstra betalinger gir et oppgjørskrav ved salg eller overtakelse.
 
Dere må også være bevisste på å skille mellom ansvaret overfor banken og et eventuelt avvik fra utgangspunktet som solidariske medskyldnere, hvis den avtalte ansvarsfordelingen mellom dere er annerledes. Banken forholder seg til dem som har signert låneavtalen, og avtalen endrer ikke dette, men en avtale kan gi grunnlag for et regresskrav (tilbakebetalingskrav) hvis en av dere betaler en større andel enn det som er avtalt.
 
Vi opplever til stadighet at den avtalte eierbrøken ikke fremgår av Grunnboken som følge av at eiendomsmeglere ikke spør sameiere om eierbrøkfordelingen. Kjøper dere bolig sammen og hjemmelen blir tinglyst med en halvpart på hver, selv med ulike økonomiske bidrag, bør avtalen klart angi hvordan dere eier boligen internt.
 
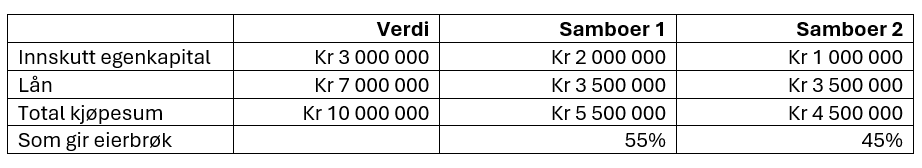
Eksempel for beregning av eierbrøk basert på økonomisk innskudd:

Videre kan dere ha en klar forutsetning om at andre ikke-økonomiske bidrag skal ha betydning for eierbrøken. Én av dere kan ta større ansvar for hjem og barn, slik at den andre kan tjene mer. En slik ikke dokumentert muntlig forventing eller avtale om senere kompensasjon, kan mange år senere være vanskelig å bevise.

Utgifter, oppussing og verdier

Et vanlig konflikttema ved samlivsbrudd er hvilke konsekvenser de små valgene i hverdagen skal få for fordelingen av verdier. Dette kan være den konkrete fordelingen av løpende utgifter, om den ene i en periode bodde vederlagsfritt hos den andre eller der den ene betaler for mat og den andre betaler på eget lån. Svaret på dette spørsmålet er at disse valgene kan få store konsekvenser for hvordan verdiene skal deles. Heldigvis kan konflikt forebygges ved en samboeravtale.
 
Avtalen kan regulere fordelingen av utgifter og skille mellom forbruksutgifter og eierkostnader. Mat, strøm og internett kan fordeles likt eller etter økonomisk evne. Bolig, forsikring, vedlikehold og investeringer kan fordeles etter eierbrøken eller en annen avtalt modell.
 
Ved oppussing og andre større investeringer bør avtalen angi hvem som betaler, hvordan arbeidet besluttes og hvilken betydning betalingen får. Avtal skriftlig før større arbeider settes i gang, så unngår dere usikkerhet om konsekvensene for eierskapet eller oppgjøret.

Praktiske regler ved opphør av samlivet

Alle samboeravtaler vil opphøre; enten ved enighet, samlivsbrudd, ekteskap eller ved død. For mange er det vanskelig nok å avklare hva hver samboer eier. Med mindre man fører løpende oversikter over alle eiendeler og eierbrøk til disse, er dette en side ved oppgjøret man ikke kommer utenom.
 
En ofte mer krevende del av oppgjøret er å avgjøre hva som skal skje med alt dere eier sammen. Samboeravtalen kan sette praktiske rammer for dette ved at dere kan avtale hvem som skal ha førsterett til å overta boligen, verdsettelsesmetode og oppgjørsfrist. Ved uenighet kan avtalen kreve verdsettelse fra en uavhengig megler eller takstingeniør.

Trenger du bistand?

Hos Brækhus Advokatfirma bistår vi daglig samboere med spørsmål om samboeravtaler, bolig, eierforhold og økonomisk familierett. Vi hjelper dere med å avklare økonomiske rettigheter og plikter, og med å utforme avtaler som er tilpasset deres livssituasjon og behov.

Ta kontakt med oss for en uforpliktende samtale om hvordan dere best kan regulere deres økonomiske forhold som samboere.

Jacob Winderen Lindegaard
Partner
Family Office, Økonomisk familierett og arv, Prosedyre og tvisteløsning

Dette feltet er for valideringsformål og skal stå uendret.
Navn*

Fradragsrett for OTP-innskuddspensjon i svensk filial – nå vurderes regelendring

Fradragsrett for OTP-innskuddspensjon i svensk filial – nå vurderes regelendring

Mange selskaper driver virksomhet på tvers av grensen mellom Norge og Sverige gjennom en filial, enten som et svensk selskap med norsk filial, eller omvendt. For disse selskapene har et sentralt spørsmål vært om de har fradragsrett for norske pensjonskostnader. Etter de svenske reglene kreves et forsikringselement den norske innskuddspensjonen ikke oppfyller. Svaret har foreløpig vært nedslående for mange. Men nå kan det være en endring i sikte.


Bakgrunn: Svenske domstoler avviser fradragsrett 

I to svenske dommer – fra Förvaltningsrätten og Kammarrätten i Göteborg – har spørsmålet fått sin første rettslige avklaring. Sakene gjaldt et svensk selskap med en norsk filial som hadde tegnet obligatorisk tjenestepensjon (OTP) i form av innskuddspensjon hos et norsk livsforsikringsselskap. 

Svenske myndigheter og domstoler kom til at den norske innskuddspensjonen ikke inneholder et tilstrekkelig forsikringselement til å anses som en pensjonsforsikring etter svensk rett. Skatteverket klassifiserte ordningen som en spareavtale med en tilknyttet forsikring – ikke som en livsforsikring i seg selv. Den eneste delen av kostnaden som ble anerkjent som fradragsberettiget, var premien til den tilknyttede avgifts- og premiefritakskostnaden. Resten – som utgjør det overveiende av kostnaden – ga grunnlag for økning av inntekten og det ble også ilagt tilleggsskatt. 

Kammarrätten sto fast ved dette. Domstolen uttalte at det er tale om to ulike produkter: en pensjonsforsikring og en spareavtale, som behandles ulikt skattemessig i Sverige. Kravet om at pensjonen skal være sikret gjennom en pensjonsforsikring er det samme enten avtalen er tegnet med et svensk eller et utenlandsk forsikringsselskap. Svenske regler diskriminerer dermed ikke grensekryssende forhold negativt, mente domstolen. 

For selskapene betyr dette i praksis at pensjonskostnader som er fradragsført i den norske filialen, må legges til – inntektsføres – i Sverige når regnskapene konsolideres. Det er dette som skaper problemet. 

Konsekvensen: Konkurranseulempe for filialer 

Utfordringen er spesielt skarp fordi den rammer en bestemt organisasjonsform. Et svensk selskap som driver i Norge gjennom et norsk datterselskap, beskattes ikke i Sverige for den norske virksomheten. Pensjonskostnadene er da ingen svensk skattemessig problemstilling. Men for det svenske selskapet som velger filialmodellen, blir resultatet en vesentlig høyere skattebyrde – uten at selve pensjonsløsningen eller det underliggende behovet er annerledes. 

Dette er ikke et teoretisk problem. For selskaper med norske filialer som betaler obligatorisk OTP-premie, representerer de ikke-fradragsberettigede kostnadene betydelige beløp år for år. For mange er valget mellom filial og datterselskap i praksis blitt et skattemessig valg der hvor dette burde vært et forretningsmessig valg. 

Svenske filialer har også vurdert andre pensjonsformer som hybridpensjon. Dette anses likevel av mange for ikke å være like attraktivt. 

Hvorfor vurderes regelendringer nå? 

Den 3. juli 2026 sendte Finansinspektionen og Skatteverket en felles anmodning til Regjeringskansliet. De ber regjeringen sette ned en utredning som skal se over både de selskapsrettslige og skatterettslige regelverkene for avtaler om pensjon med full tilbakebetalingssikring. Bakgrunnen er at det i lang tid har vært uklart hvor grensen går mellom livsforsikringer med lavt risikoinnhold og ren sparing. Utviklingen i forsikringsmarkedet har gjort at avtaler med tilbakebetalingssikring nå utgjør hovedparten av alle livsforsikringer med sparekarakter. Finansinspektionen og Skatteverket konstaterer at denne situasjonen kan innebære at svenske livsforsikringsselskaper tilbyr avtaler som kanskje ikke kan inngå i en forsikringsvirksomhet i det hele tatt. Klassifiseringen av disse avtalene påvirker direkte arbeidsgivernes fradragsrett. 

Utredningen skal særlig vurdere to ting. For det første om Sverige nå bør utnytte muligheten til å innføre en forsikringsklasse for avtaler uten risikoinnhold – en mulighet Sverige har valgt å ikke benytte seg av hittil. For det andre om det bør innføres en ny sikringsform i inntektsskatteloven, altså en ny måte å sikre pensjonsløfter på som gir fradragsrett selv når avtalen ikke er en tradisjonell pensjonsforsikring. 

Dette er de samme spørsmålene som ligger til grunn for at norske innskuddspensjoner i dag nektes fradragsrett i Sverige. Hvis regjeringen følger opp, kan konsekvensen bli at ordninger som innskuddspensjon – som mangler det tradisjonelle risikomomentet – likevel kan anerkjennes som en akseptert form for pensjonssikring etter svensk rett. 

Hvilken betydning vil dette ha for norske NUF-er? 

Dersom regjeringen åpner for en ny sikringsform eller en ny forsikringsklasse, kan fradragsretten for pensjonskostnader i norsk filial bli gjenopprettet. Det ville bety at svenske selskaper med norske filialer kan opprettholde sine innskuddspensjonsordninger uten å få kostnadene lagt til ved konsolidering i Sverige. 

For NUF-er av svenske selskaper er dette av dobbelt betydning. For det første fjernes den skattemessige ulempen som i dag skiller filialen fra datterselskapsmodellen. For det andre gjenopprettes valgfriheten til å velge den organisasjonsformen som er best for virksomheten, uten at pensjonsordningen blir den avgjørende faktoren. 

Det er imidlertid viktig å være klar over at vi foreløpig befinner oss i en avventende situasjon. Anmodningen er en oppfordring til regjeringen om å utrede spørsmålet, ikke et lovendringsforslag. Det vil ta tid fra en eventuell utredning starter til eventuelle regelendringer trer i kraft. I mellomtiden står de gjeldende reglene fast – innskuddspensjoner i norsk filial gir ikke fradragsrett i Sverige. 

Konklusjon og anbefaling 

Frem til nå har konklusjonen vært entydig: Norske OTP-innskuddspensjoner i svenske filialer mangler det forsikringselementet som kreves for å anerkjennes som pensjon etter svensk rett. Innbetalinger til slike ordninger er derfor ikke fradragsberettigede i Sverige, og kostnader som er fradragsført i den norske filialen må inntektsføres ved konsolidering. Dette har skapt en reell konkurranseulempe for filialmodellen sammenlignet med datterselskapsmodellen. 

Denne konklusjonen har medført at vi har anbefalt filialer av svenske selskaper som kan være berørt av dette om å ta grep. For det første bør selskapene kartlegge om de har en eksponering som kan medføre etterbeskatning, Dersom man er i en slik situasjon må norske fradrag inntektsføres i Sverige. For det andre at det vurderes om dagens pensjonsløsning kan tilpasses – for eksempel ved å tegne en hybridpensjon i stedet for innskuddspensjon, dersom det er mulig og hensiktsmessig.  

For norske selskaper som etablerer seg eller har aktivitet i Sverige, må man også være klar over de samme reglene. Dersom selskapet får skatteplikt i Sverige, vil OTP-kostnad ikke komme til fradrag der. Normalt, vil man uansett få fradrag i Norge, men større skattbar inntekt i Sverige kan medføre at man ikke kan få effektivt fradrag for all svensk skatt. 

Nå anbefaler vi i tillegg at man følger utviklingen i den svenske regelverksprosessen nøye, da en fremtidig regelendring kan åpne for retroaktiv eller fremtidig fradragsrett. Det er derfor mulig at man nå skal være mer avventende til endringer for å unngå negative konsekvenser av svensk lovgivning. 

Ta kontakt

Vi i Brækhus følger sammen med våre svenske samarbeidspartnere denne saken tett og vil holde våre klienter oppdatert etter hvert som den svenske regjeringens prosess utvikler seg. Ta gjerne kontakt med oss om dere ønsker en vurdering av deres egen situasjon.

Doing Business in Norway: en guide for internasjonale selskaper

Doing Business in Norway: en guide for internasjonale selskaper

Norge er et attraktivt marked for internasjonal virksomhet, med en stabil økonomi, en svært digitalisert offentlig og privat sektor og høy kjøpekraft. Det er likevel ikke et enkelt marked å etablere seg i. Merverdiavgiftsreglene skiller seg fra EUs standarder, selskapsstrukturer følger norske særegenheter, og feil som gjøres i etableringsfasen, kan bli kostbare å rette opp senere.

Brækhus har skrevet guiden Doing Business in Norway som handler om de juridiske, skattemessige og regulatoriske spørsmålene utenlandske selskaper, investorer og gründere bør ta stilling til før de etablerer seg i Norge. Guiden er også nyttig for internasjonale selskaper som allerede driver virksomhet i Norge og vil forsikre seg om at selskapet oppfyller kravene i norsk regelverk.

Dette får du svar på

Guiden tar utgangspunkt i spørsmålene vi oftest får fra utenlandske selskaper som skal inn på det norske markedet:

Flere artikler kommer, blant annet om arbeidsrett og offentlige anskaffelser.

Hvorfor vi har laget guiden

Bak guiden står et tverrfaglig team av advokater i Brækhus, ledet av Christoph Morck. Han leder teamet for selskapsrett og er ansvarlig for firmaets International Desk.

– Vi ser at ofte de samme spørsmålene går igjen når internasjonale selskaper skal etablere seg i Norge. Derfor har vi laget denne guiden. Tydelige og praktiske råd, slik at du skjønner hvordan det norske regelverket henger sammen, og kan ta gode valg fra start, sier Christoph Morck.

Lokal kunnskap, global rekkevidde

Brækhus er blant Norges mest internasjonalt orienterte advokatfirmaer. Gjennom de globale nettverkene våre Meritas Law Firms Worldwide, Andersen Global og Crowe Global bistår vi deg på tvers av landegrensene. Advokatene våre jobber på alle de skandinaviske språkene, engelsk, tysk, spansk, italiensk og polsk.

Gjennom selskapet vårt BD VAT and Tax Services bistår vi over 300 utenlandske selskaper med skatt, merverdiavgift, lønn og selskapsetablering. BD VAT ledes av Brækhus-partner Nils Eriksen, som er det eneste norske medlemmet av OECDs Technical Advisory Group for internasjonal merverdiavgift.

Klientene våre har sjelden en rent norsk problemstilling. Det kan være et tysk morselskap, en aksjonæravtale etter engelsk rett og et norsk datterselskap, på én gang. Gjennom våre globale nettverk kan vi koordinere hele prosessen, ikke bare den norske delen av den.

Christoph Morck, partner og leder av International Desk i Brækhus

Brækhus er anerkjent av Legal 500, Chambers og ITR World Tax. Christoph Morck er rangert blant Norges fremste internasjonale advokater i Kapitals årlige kåring.

Les guiden

Hele artikkelsamlingen finner du her:

Ta kontakt

Har du spørsmål om etablering av selskaper i Norge, ta kontakt med vårt internasjonale team.

Christoph Morck
Partner
Entreprise, bygg og anlegg, Forsvar, sikkerhet og beredskap, Kommersielle kontrakter, M&A, Selskapsrett

Dual Use, Double Risk: The Tightening of International Research Collaboration in Norway

Dual Use, Double Risk: The Tightening of International Research Collaboration in Norway

Research institutions are navigating an increasingly complex landscape when it comes to international collaboration. As the line between civilian and military applications blurs, «dual-use» technologies have come under strict scrutiny. Driven by geopolitical tensions and national security concerns, institutions are establishing firmer controls, with some considering outright bans on partnering with researchers from «red-listed» countries.

Toshiba-Kongsberg Case (1987)

Norway’s foundational modern export control framework was heavily shaped by the late-1980s Kongsberg våpenfabrikk scandal, where advanced multi-axis milling machines were illicitly exported to the Soviet Union, severely compromising Western submarine acoustic tracking security. Though handled largely as a massive political, corporate, and regulatory turning point rather than a standalone contemporary prosecution of this scale, it permanently anchored strict export laws in Norway.

The NTNU Case: A Cautionary Tale

The case of a German-Iranian professor at the Norwegian University of Science and Technology (NTNU) highlights the severe personal and institutional consequences of these tightened controls. In 2019, the professor invited four Iranian guest researchers to his lab. The guests were given access to a scanning electron microscope (SEM).

While SEMs have been commercially available since the 1960s, Norwegian law classifies them as dual-use technology because they can be used to study materials relevant to nuclear weapons development. The professor was charged with violating export control rules for failing to obtain a license. Although initially convicted and sentenced to eight months in prison, he was later fully acquitted on appeal. The appellate court found that the use of the SEM fell under exemptions for basic research and information already in the public domain.

Despite the acquittal, the case had a profound impact. It ended the professor’s academic career and led NTNU to implement strict new security protocols.

Formalizing Risk Assessment

In response to these events and the broader regulatory climate, institutions developed clearer guidelines. NTNU now requires researchers to actively assess export control and security risks, using specific forms to identify risks related to partners, export control, and international sanctions.

Key aspects that must be considered include:

  • National Security: Whether research could impact Norway’s fundamental security interests, such as critical infrastructure or defense capabilities.
  • International Sanctions: Whether collaboration involves sanctioned countries or institutions.
  • Export Control: Whether the project utilizes dual-use technology that could require government licensing to share internationally.

But one thing is hardware – what about the publication of an article that teaches something that is export controlled, i.e. export of knowledge?

The 2025 Regulatory Overhaul and DEKSA Guidelines

Recognizing that universities needed more predictable frameworks, the Norwegian Government introduced significant amendments to the export control regulations in late 2025, citing a «new and more serious threat landscape.»

A key conceptual shift in the updated regulations is the replacement of the broad term «knowledge transfer» with the more precise «technology transfer.» To balance national security with the need for academic freedom, the government explicitly codified exemptions from licensing requirements for basic research and for technology transfers occurring within Norway to citizens of EU, EEA, and NATO countries.

Simultaneously, the Directorate of Export Control and Sanctions (DEKSA) issued targeted guidelines for the higher education sector. Universities are now required to exercise «special vigilance» when admitting foreign students or hiring researchers in sensitive fields at the master’s and PhD levels. Disciplines under intense scrutiny include life sciences (biotechnology), chemistry, nuclear physics, and aerospace technology, due to their potential application in the development of weapons of mass destruction (WMD) or their delivery systems. Furthermore, specialized sanctions completely prohibit the admission of North Korean students to these WMD-relevant fields.

The Ripple Effect: Broadening Interventions

The heightened focus on national security is not limited to academic research; it extends to foreign direct investment (FDI). In 2021, the Norwegian Government blocked the sale of Bergen Engines, a Rolls-Royce subsidiary, to a Russian-controlled buyer.

Crucially, this transaction did not trigger a mandatory filing under standard rules. However, the Norwegian Government possesses broad, sector-agnostic powers to intervene against any transaction that poses a «not insignificant risk» to national security. The veto was based on concerns that Russia would gain access to strategically important know-how and technology.

Balancing Security and Scientific Progress

The convergence of dual-use regulations and broad national security powers creates significant friction for international engagement. The fear of prosecuting missteps has led to what some call «hyper-enforcement» by university administrators. Bureaucratic hurdles, such as prolonged waits for export licenses, actively discourage hiring researchers from «red-listed» countries like China. Indeed, some research centres have ceased all hiring from Iran, China, and Russia entirely. Applying for an export license to hire a Chinese researcher, can lead to paperwork being held up interminably, threatening the funding of a project. Who can risk that? Good researchers will get tired of waiting and find another job in the meantime.

Not to mention the many pitfalls one may encounter in international collaboration. What if information passed from Norway to a collaborating team that includes researchers from a sanctioned state? – as we know from the Kongsberg case mentioned above, Norway has even stricter export laws than many other European states.

What about Intellectual Property (IP)?

For companies developing dual-use technologies, managing IP requires a delicate balance between securing commercial patents, protecting state secrets, and attracting investors.

Key IP considerations include:

  • Asset Tracking: Identify and track core IP assets (systems, algorithms, source code) and perform freedom to operate (FTO) analyses.
  • Contractual Safeguards: Ensure all collaboration and licensing agreements contain comprehensive IP clauses addressing ownership and dissemination restrictions.
  • Export Restrictions: Assess whether your patent filings or cross-border tech developments require an export license before sharing data internationally.

Summary

While protecting national security is paramount, the current paradigm risks casting all research as suspect. The 2025 updates to Norwegian export regulations and DEKSA guidelines represent a critical attempt to introduce clarity—protecting critical assets and deterring WMD proliferation without entirely stifling the open scientific collaboration that drives global progress. Striking this balance will remain a defining challenge for Norwegian institutions in the years to come.

Contact

Elisabeth Ohm
Partner
Brækhus IP, Immaterielle rettigheter og markedsføringsrett, Kunstig intelligens (AI)

Forslag om endring – kortere vei til sanksjoner fra forbrukertilsynet

Forslag om endring – kortere vei til sanksjoner fra forbrukertilsynet

Forbrukertilsynet har ansvar for å føre tilsyn med at næringsdrivende overholder blant annet markedsføringsloven og åpenhetsloven. For å styrke tilsynet, foreslår nå departementet en lovendring som vil gjøre det enklere å ilegge sanksjoner ved brudd på regelverket.

Slutt på forhandlingsmodellen

Forslaget går ut på å oppheve de siste restene av den såkalte forhandlingsmodellen i markedsføringsloven og åpenhetsloven. I mange tilfeller har denne modellen skapt en forventning om at Forbrukertilsynet primært skal forhandle og forsøke å oppnå frivillig innrettelse fra virksomhetene før det eventuelt fattes vedtak om tvangsmulkt eller overtredelsesgebyr.

Forslaget er motivert av et ønske om å hindre at forhandlinger brukes til å trenere saker, samt å sikre likere konkurransevilkår og et sterkere forbrukervern gjennom en tydeligere preventiv effekt. Forbrukertilsynet vil med dette få en vedtakskompetanse som i større grad speiler Datatilsynet og Konkurransetilsynet.

At dette er en dagsaktuell og praktisk viktig problemstilling, så vi senest i januar 2025 under behandlingen av Lager 157-saken i Markedsrådet. Denne saken satte nettopp spørsmålet om Forbrukertilsynets adgang til å sanksjonere uten forutgående forhandlinger på spissen.

Hva betyr dette i praksis for din virksomhet?

Forslaget fjerner forventningen om at man får en advarsel og mulighet til å rydde opp før tilsynet griper til økonomiske sanksjoner. Den praktiske konsekvensen av lovendringen vil være at Forbrukertilsynet i langt større grad kan reagere på lovbrudd med umiddelbare overtredelsesgebyrer eller tvangsmulkt allerede ved første henvendelse.

For næringsdrivende betyr dette at compliance-arbeidet må være proaktivt og solid forankret. Virksomheter kan ikke lenger belage seg på å rette opp eventuelle feil i etterkant av at tilsynet har tatt kontakt. Etterlevelsen av regelverket må i stedet være sikret før markedsføringen publiseres eller redegjørelsen offentliggjøres.

Veien videre

Høringsnotatet er nå på offentlig høring. Vi følger den videre prosessen tett, og bistår gjerne med en gjennomgang av deres rutiner for å sikre at virksomheten er forberedt på en strengere håndhevingspraksis fra Forbrukertilsynet.

Ine Møllegaard
Advokat | Senior Privacy Counsel
Immaterielle rettigheter og markedsføringsrett, Kommersielle kontrakter, Kunstig intelligens (AI), Personvern og cybersikkerhet, Teknologi, innovasjon og digitalisering, Varehandel/Retail

Julius Berg Kaasin
Partner
Brækhus IP, Forsvar, sikkerhet og beredskap, Immaterielle rettigheter og markedsføringsrett, Kommersielle kontrakter, Kunstig intelligens (AI), Medierett, Prosedyre og tvisteløsning, Sport, Teknologi, innovasjon og digitalisering, Varehandel/Retail

Kontakt oss

Dette feltet er for valideringsformål og skal stå uendret.
Navn*

Nytt skatteregime i Storbritannia – viktige konsekvenser for nordmenn som vurderer utflytting

Nytt skatteregime i Storbritannia – viktige konsekvenser for nordmenn som vurderer utflytting

6. april 2025 gjennomførte Storbritannia en betydelig omlegging av reglene som tidligere gjaldt for personer med såkalt non-dom-status og remittance basis. Vi får fortsatt en rekke spørsmål knyttet til dette og vil her vise til noen av de sentrale punktene i omleggingen. Regelendringene får praktisk betydning både for personer som allerede er bosatt både i Storbritannia og Norge, og for personer som vurderer utflytting til Storbritannia. 

Fra remittance basis til FIG 

Den sentrale nyheten er at remittance basis-reglene er erstattet av en ny ordning for beskatning av utenlandsinntekter og -gevinster (Foreign Income and Gains, FIG). Under det tidligere remittance basis-systemet kunne utenlandsinntekter og utenlandske gevinster i mange tilfeller holdes utenfor britisk beskatning så lenge de ikke ble tatt inn (remittert) til Storbritannia. Dette skapte både praktiske og rettslige problemstillinger: hvilke midler som var remittert, hvilke kontoer som var «blandede», og hvordan man skulle dokumentere og spore midler over tid. 

FIG-regimet bygger på andre prinsipper. I korte trekk åpner de nye reglene med visse begrensninger, for at personer som blir skattemessig bosatt i Storbritannia etter en lengre periode uten britisk skattemessig bosted, kan ha en avgrenset periode hvor utenlandsinntekter og utenlandske gevinster kan være unntatt britisk skatt. Dette gjelder typisk i de første fire årene, uten at det er avgjørende om midlene tas inn til Storbritannnia. 

Kan skatteavtalen artikkel 31 gi Norge beskatningsrett? 

Skatteavtalen mellom Norge og Storbritannia inneholder en remittancebestemmelse i artikkel 31. Bestemmelsen er ment å fange opp situasjoner der Storbritannia bare skattlegger en inntekt dersom den tas inn til Storbritannia. I slike tilfeller kan Norge etter bestemmelsen få en utvidet adgang til å beskatte den aktuelle inntekten, sammenlignet med det som ellers følger av skatteavtalens ordinære fordelingsregler. 

FIG-regimet er imidlertid ikke et remittance-basert system. Når en inntekt eller gevinst er omfattet av FIG, er poenget typisk at Storbritannia avstår fra å beskatte den i FIG-perioden uavhengig av om midlene tas inn til Storbritannia eller ikke. I denne situasjonen vil artikkel 31 derfor ikke vil gi Norge en utvidet beskatningsrett bare fordi Storbritannia ikke beskatter inntekten under FIG. Norges beskatningsadgang må da vurderes etter de ordinære fordelingsartiklene i skatteavtalen (for eksempel om utbytte, renter, royalty, lønn, næringsinntekt og kapitalgevinster), inkludert reglene om kredit/fradrag for utenlandsk skatt der det er relevant. 

For personer som har historiske inntekter eller gevinster som fortsatt håndteres etter det tidligere remittance-regimet (for eksempel som følge av overgangsregler og tidligere opptjening), kan artikkel 31 fortsatt ha betydning, men dette forutsetter at den aktuelle inntekten faktisk er underlagt en remittance-betinget beskatning i Storbritannia. 

Inntekter Storbritannia kan beskatte uavhengig av FIG 

FIG endrer ikke at Storbritannia fortsatt kan beskatte en rekke inntekter fordi de anses å ha tilstrekkelig tilknytning til Storbritannia, eller fordi de faller innenfor ordinær beskatning for skattemessig bosatte personer utenfor FIG-unntaket. 

For det første vil britiske kilder ofte være skattepliktige i Storbritannia uansett, slik som lønn og andre ytelser for arbeid utført i Storbritannia, inntekt fra fast eiendom i Storbritannia (leieinntekter mv.) og gevinster knyttet til britisk fast eiendom. For det andre vil inntekter som ikke kvalifiserer som FIG (eller som opptjenes etter at FIG-perioden er over) normalt følge ordinære britiske regler for inntektsskatt og kapitalgevinstskatt basert på skattemessig bosted. 

Kort om britisk arveavgift ved flytting til Storbritannia 

Ved flytting til Storbritannia bør man også ha et bevisst forhold til risikoen for at britisk arveavgift (Inheritance Tax) kan bli relevant. Historisk har den britiske arveavgiften i stor grad vært knyttet til begreper om “domicile” og “deemed domicile”, men retningen i reformarbeidet har vært å bevege regelverket i mer residence-basert retning. Praktisk kan dette innebære at lengre botid i Storbritannia kan øke sannsynligheten for at arveavgiften får anvendelse på et bredere formuesgrunnlag, og at det kan eksistere en ettervirkning i en periode etter utflytting fra Storbritannia. 

For norske skatteposisjoner og familieformue (herunder eierskap i selskaper, eiendom og investeringsporteføljer) kan arveavgiftsspørsmålet være minst like viktig som løpende inntektsbeskatning, fordi det kan påvirke strukturering, gaveoverføringer og valg av tidspunkt for flytting. 

Oppsummering 

Avviklingen av remittance basis og innføringen av FIG gjør at den tradisjonelle «remittance-logikken» får mindre betydning for nye innflyttere, og det kan samtidig redusere praktisk rekkevidde av remittancebestemmelser i skatteavtaler, som artikkel 31 i avtalen mellom Norge og Storbritannia. For norske skattytere som bor i Storbritannia, eller som vurderer å flytte dit, blir det derfor særlig viktig å gjøre en samlet vurdering av skattemessig bosted, hvilke inntekter som vil være britisk- og norskbeskatningspliktige, samt hvilke skatteavtaleregler som faktisk styrer fordelingen av beskatningsretten i den konkrete situasjonen. 

Ta kontakt

Ta gjerne kontakt dersom det er et behov for en gjennomgang av hvordan FIG kan slå ut i deres tilfelle, inkludert samspillet med norsk utflyttingsskatt, kildeskatt på norske inntekter og spørsmål knyttet til britisk arveavgift. 

Dette feltet er for valideringsformål og skal stå uendret.
Navn*

Forhandlinger i ekspropriasjonssaker: Fra innledende kontakt til avtale

Forhandlinger i ekspropriasjonssaker: Fra innledende kontakt til avtale

Når det offentlige eller andre (i denne konteksten kalt «ekspropriant») ønsker å erverve eiendommen din, for eksempel til en ny vei, jernbane eller annen infrastruktur, forsøker de oftest å komme til enighet med deg først.

Denne artikkelen er første del i vår serie om ekspropriasjonssaker fra A til Å. Denne artikkelen forklarer hvordan forhandlingsprosessen vanligvis foregår, og hva du bør gjøre når du befinner deg i den. Les hele artikkelserien her.

Hvordan starter en ekspropriasjonssak?

Innledningsvis mottar du gjerne et brev eller en telefon fra en grunnerverver på vegne av eksproprianten. Her får du informasjon om at de ønsker å erverve deler av eller hele eiendommen din, eller andre aspekter ved ervervet.

Deretter er det vanlig å bli invitert til et møte eller en befaring. Her presenterer grunnerververen tiltaket og hva de ønsker å erverve. Det kan dreie seg om et midlertidig eller permanent erverv av deler av eiendommen, en bruksrett (for eksempel til å legge en ledning eller en veirett) eller erverv av hele eiendommen.

Hvordan foregår forhandlinger om erstatningen?

Etter den innledende kontakten begynner selve forhandlingene om erstatningen. Grunnerververen sender gjerne et tilbud. Erstatningen skal dekke det økonomiske tapet du lider, som utmåles etter salgsverdi, bruksverdi eller gjenervervsverdien. Eventuelle relevante ulemper på resteiendommen kommer i tillegg, og relevante fordeler skal trekkes fra.

Det er viktig å huske at det første tilbudet ikke er fasiten. Du har full rett til å forhandle, be om begrunnelse og komme med egne beregninger. Forhandlingsperioden kan vare fra noen uker til flere måneder.

Frivillig avtale eller formell ekspropriasjon, hva er forskjellen?

Forhandlingsprosessen kan ende på to måter:

  1. Det inngås ikke frivillig avtale: Da kreves det ekspropriasjonsvedtak, som betyr at eiendommen tas med tvang. Deretter utmåles erstatningen ved et ekspropriasjonsskjønn, som betyr at domstolen fastsetter erstatningen. Dette skal vi se nærmere på i den andre artikkelen i serien.
  2. Det inngås frivillig avtale. Dette kan være en kjøpekontrakt, der dere blir enige om alle vilkår. Alternativt kan avtalen være en avtale om forhåndstiltredelse og avtaleskjønn, der dere er enige om at eiendommen erverves og at eksproprianten gis tilgang til eiendommen, men at domstolen utmåler erstatningen. Dette skal vi se nærmere på i den tredje artikkelen i serien.

Praktiske tips i forhandlingsfasen

  • Du trenger ikke takke ja til det første tilbudet. Be gjerne om tid til å vurdere.
  • Sørg for at alle tilbud, betingelser og begrunnelser også gis skriftlig.
  • Undersøk om du påføres andre tap enn bare selve arealet du mister. Vil inngrepet påvirke adkomsten din? Redusere utsikten? Gjøre resteiendommen vanskeligere å bruke eller selge? Forhindre utviklingsmuligheter?
  • Vurder å innhente en egen verdivurdering. Det gir deg et bedre grunnlag og større tyngde i forhandlingene. Det gir deg også økt trygghet når du skal vurdere om du vil akseptere tilbudet eller ikke.
  • Spør om kostnadsdekning. Du har krav på å få dekket rimelige og nødvendige utgifter til advokat og eventuelt takstmann ved forvaltnings- og skjønnsprosessen. I forhandlingsfasen avtales dette nærmere gjennom et dekningstilsagn. Avklar omfanget tidlig. Går saken til skjønn, er det skjønnsretten som avgjør hva som er rimelige og nødvendige utgifter i saken.
  • Kontakt advokat tidlig. En advokat med erfaring fra ekspropriasjonssaker kan hjelpe deg å vurdere tilbudet og forstå hva du har krav på, samt gjennomføre forhandlingene.

Står du i forhandlinger?

Står du i forhandlinger med en ekspropriant, eller har du nylig blitt kontaktet om at eiendommen din kan bli berørt? Våre advokater har erfaring med forhandlinger i ekspropriasjonssaker og kan bistå deg med å vurdere tilbudet du har fått, og sikre at dine interesser blir tatt hensyn til fra start.

Ta direkte kontakt med en av våre advokater, eller fyll ut kontaktskjemaet under, så hjelper vi deg videre.

Ingerid Eidesvik Lie
Partner
Eiendom, Eiendomsforvaltning, boligrett og utleie, Eiendomsutvikling, Ekspropriasjon og skjønn

Fredrik Heslien
Advokat
Eiendom, Ekspropriasjon og skjønn, Prosedyre og tvisteløsning

Dette feltet er for valideringsformål og skal stå uendret.
Navn*

Ekspropriasjonsvedtak og forhåndstiltredelse: Hva betyr det for deg?

Ekspropriasjonsvedtak og forhåndstiltredelse: Hva betyr det for deg?

Hva skjer hvis du og den som ønsker å erverve eiendommen din (eksproprianten) ikke kommer til enighet? I så fall kan eksproprianten gå videre med en formell prosess for å få gjennomført ervervet, uavhengig av om du som grunneier samtykker.

Denne artikkelen, den andre i vår serie om ekspropriasjonssaker fra A til Å, forklarer hva som skjer dersom forhandlingene ikke fører frem, og hva ekspropriasjonsvedtak og forhåndstiltredelse innebærer.
Se hele artikkelserien her.

Hvordan søkes det om ekspropriasjon?

Hvis forhandlingene ikke fører frem, kan eksproprianten søke hos kompetent myndighet om tillatelse til å gjennomføre ekspropriasjon med tvang. Hvilken myndighet som avgjør, varierer etter hvilken lov som gjelder for tiltaket.

Svært mange ekspropriasjoner vedtas med hjemmel i reguleringsplan, og da er det kommunen som fatter vedtak om ekspropriasjon.

Får du si din mening før vedtaket fattes?

Før vedtaket fattes, skal du som grunneier varsles og du får mulighet til å komme med dine synspunkter. Dette er din sjanse til å fortelle myndighetene hva inngrepet faktisk betyr for deg, og å peke på eventuelle feil eller mangler i søknaden.

Hva innebærer selve ekspropriasjonsvedtaket?

Ekspropriasjonsvedtaket er det formelle vedtaket om at eiendommen din, eller deler av den, kan eksproprieres. Vedtaket avgjør derimot ikke hva du skal få i erstatning. Vedtaket innebærer at eksproprianten har rett til å gjennomføre ervervet med tvang. Vilkåret for ekspropriasjon er at tiltaket innebærer flere fordeler enn ulemper, samt at formålet det eksproprieres til fordel for er gyldig.

Erstatningen avgjøres gjennom et ekspropriasjonsskjønn der skjønnsretten (domstolen) fastsetter beløpet. I ekspropriasjonsskjønnet har du også muligheten til å argumentere for at ekspropriasjonsvedtaket er ugyldig.

Du har krav på dekning av nødvendige sakskostnader ved forvaltningssaken som gjelder ekspropriasjonsvedtaket. Dette omfatter ikke den forutgående planprosessen.

Kan du klage på ekspropriasjonsvedtaket?

Du kan klage på ekspropriasjonsvedtaket. Klagefristen er tre uker fra vedtaket kom frem til deg. Klagen sendes til vedtaksmyndigheten, som sender den videre til klageinstansen. For eksempel er Statsforvalteren klageinstans ved ekspropriasjon som er vedtatt av kommunen med hjemmel i reguleringsplan.

Dersom klagen ikke fører frem, kan som nevnt vedtakets gyldighet angripes i ekspropriasjonsskjønnet.

Du har også krav på dekning av nødvendige sakskostnader i klagesaken, med mindre du klaget uten god grunn.

Hva er forhåndstiltredelse, og hva betyr det for deg?

I de fleste saker søker eksproprianten også om forhåndstiltredelse. Forhåndstiltredelse er en tillatelse til å ta eiendommen i bruk før erstatningen er fastsatt. Det er praktisk, fordi store prosjekter som vei- og jernbaneutbygging ikke kan vente på at en skjønnsprosess er avsluttet i domstolen. En skjønnsprosess kan pågå over flere år.

Forhåndstiltredelse krever et eget vedtak, og du har rett til å uttale deg. For å få tillatelse til å forhåndstiltre må i utgangspunktet skjønn være krevd, det vil si at eksproprianten må ha tatt ut en skjønnsbegjæring som starter prosessen i domstolen. Det er gjort unntak der det vil innebære urimelige tidsulemper å vente på at eksproprianten begjærer skjønn.

Som vilkår for tiltredelse kan du kreve at eksproprianten betaler et forskudd på erstatningen. Blir ikke du og eksproprianten enige om forskuddets størrelse, er det vedtaksmyndigheten som bestemmer. Du har også klagerett på vedtaket om forhåndstiltredelse. Klagen sendes til vedtaksmyndigheten, som videresender til klageinstansen.

Dersom endelig erstatning blir høyere enn et eventuelt forskudd, har du krav på avsavnsrenter (erstatning for rentetap) for overskytende fra tiltredelsestidspunktet og frem til endelig erstatning blir utbetalt. Dette ser vi nærmere på i senere artikler.

Det er tidspunktet for forhåndstiltredelse som legges til grunn når erstatningen skal fastsettes. Det er altså eiendommens verdi på det tidspunktet eksproprianten tar over eiendommen som er utgangspunktet for utmålingen.

Praktiske tips ved ekspropriasjonsvedtak og forhåndstiltredelse

  • Når du blir varslet om ekspropriasjonen, bør du bruke muligheten til å gi dine innspill. Beskriv konkret hva inngrepet betyr for deg, hvilke ulemper det medfører, og eventuelle feil du mener er gjort.
  • Når du mottar ekspropriasjonsvedtaket, må du merke deg klagefristen. Tre uker er ikke lang tid, og fristen løper fra vedtaket kom frem til deg.
  • Dersom det er gitt tillatelse til forhåndstiltredelse, bør du kreve forskudd på erstatningen om du mener du har krav på erstatning. Er du i tvil om kravet eller summen, bør du ta kontakt med advokat.
  • En advokat med erfaring fra ekspropriasjon kan hjelpe deg å vurdere om vilkårene for ekspropriasjon er oppfylt, om du bør klage, og hva som er et rimelig forskudd på erstatningen ved forhåndstiltredelse.

Har du mottatt et ekspropriasjonsvedtak?

Har du mottatt et ekspropriasjonsvedtak, eller blitt varslet om forhåndstiltredelse? Våre advokater har erfaring med ekspropriasjonsvedtak og kan bistå deg med å vurdere om vilkårene for ekspropriasjon er oppfylt, om du bør klage, og hva som er et rimelig forskudd på erstatningen.

Ta direkte kontakt med en av våre advokater, eller fyll ut kontaktskjemaet under, så hjelper vi deg videre.

Ingerid Eidesvik Lie
Partner
Eiendom, Eiendomsforvaltning, boligrett og utleie, Eiendomsutvikling, Ekspropriasjon og skjønn

Fredrik Heslien
Advokat
Eiendom, Ekspropriasjon og skjønn, Prosedyre og tvisteløsning

Dette feltet er for valideringsformål og skal stå uendret.
Navn*

Avtaler i ekspropriasjonssaker: Kjøpekontrakt, avtale om forhåndstiltredelse og avtaleskjønn

Avtaler i ekspropriasjonssaker: Kjøpekontrakt, avtale om forhåndstiltredelse og avtaleskjønn

Selv om forhandlingene ikke ender i full enighet om alt, betyr ikke det nødvendigvis at saken må gå hele veien til domstolen. Du og eksproprianten kan inngå ulike typer avtaler, alt fra en vanlig kjøpekontrakt til en avtale om forhåndstiltredelse og avtaleskjønn der erstatningen overlates til retten. Her ser vi nærmere på hva disse avtaletypene innebærer, og hva du bør tenke på før du signerer.

Denne artikkelen, den tredje i vår serie om ekspropriasjonssaker fra A til Å, handler om de avtalene som kan inngås mellom deg og eksproprianten, og hva du bør tenke på før du signerer. Se hele serien her.

Hvilke typer avtaler kan inngås i en ekspropriasjonssak?

Når eksproprianten (den som ønsker å erverve eiendommen din) og du forhandler, kan dere lande på to ulike typer løsninger. Hvilket alternativ som er aktuelt, avhenger av hvor mye dere er enige om.

Kjøpekontrakt: full enighet

En kjøpekontrakt brukes når dere er enige om alt: hva som skal erverves, hva du skal få i erstatning, og eventuelle andre vilkår. Kontrakten fungerer som en vanlig kjøpekontrakt ved et eiendomskjøp. Når den er signert, er saken avgjort uten at domstolen trenger å bli involvert.

Dette er den mest forutsigbare løsningen for begge parter. Du vet hva du får, og du slipper en lang rettsprosess.

Avtale om forhåndstiltredelse og avtaleskjønn: enige om overtakelsen, ikke om prisen

En avtale om forhåndstiltredelse og avtaleskjønn brukes når dere er enige om at eksproprianten skal få overta eller bruke eiendommen din, men ikke om hva du skal ha i erstatning. Dette er i prinsippet to separate avtaler, men inngås ofte sammen.

Å avtale forhåndstiltredelse er praktisk i de fleste prosjekter. Vegutbygging, jernbane og kraftlinjer kan ikke alltid vente på at partene blir enige om erstatningen. Avtale om forhåndstiltredelse kombineres ofte med en avtale om avtaleskjønn, som er en avtale om at erstatningen skal fastsettes av skjønnsretten (domstolen).

Fordelen med avtale om forhåndstiltredelse og avtaleskjønn sammenlignet med ekspropriasjonsskjønn, er at du har muligheten for å forhandle frem vilkår i avtalen. Disse vilkårene kan for eksempel være minsteerstatninger, tiltak på eiendommen og forskudd på erstatningen.

Prosessen rundt avtalene

Først forhandler du og eksproprianten, og forsøker å bli enige. Dette behandlet vi nærmere i den første artikkelen i serien.

I forhandlingsfasen er det viktig å avklare hva dere er enige om: Er dere enige om alt? Da kan dere inngå en kjøpekontrakt. Er dere kun enige om selve overtakelsen og uenige om erstatningen? Da er en avtale om forhåndstiltredelse og avtaleskjønn aktuell.

Deretter nedfelles avtalen skriftlig og signeres av begge parter. Avtalen gir eksproprianten rett til å ta eiendommen i bruk.

Dersom dere inngikk en avtale om forhåndstiltredelse og avtaleskjønn, fastsettes erstatningen av skjønnsretten (domstolen). I skjønnsretten kan du legge frem ditt syn på erstatningen, og retten avgjør hva som er riktig erstatning.

Hva bør du tenke på før du signerer?

  • Les nøye gjennom avtalen før du signerer. Hva inngår i erstatningen? Dekker den bare verditap som følge av tap av areal, eller også ulemper på resten av eiendommen og andre relevante tap?
  • Kan det avtales at eksproprianten gjør tiltak på eiendommen din som reduserer ulempene? Det er ofte større verdi i å få arbeid utført enn å få en erstatning og måtte ta risikoen for at beløpet holder til å rette opp ulempene.
  • Vurder forskudd. Signerer du en tiltredelsesavtale, bør du be om et forskudd på forventet erstatning, slik at du slipper å vente på skjønnet før du kompenseres.
  • Ikke signer under tidspress. Be om tid til å vurdere, og ta kontakt med advokat dersom du er i tvil om innholdet eller konsekvensene av det du skriver under på.

Skal du signere en avtale?

Har du fått forelagt en kjøpekontrakt eller en avtale om forhåndstiltredelse og avtaleskjønn? Våre advokater har erfaring med slike avtaler og kan gå gjennom innholdet med deg, slik at vilkårene blir til ditt beste før du signerer.

Ta direkte kontakt med en av våre advokater, eller fyll ut kontaktskjemaet under, så hjelper vi deg videre.

Ingerid Eidesvik Lie
Partner
Eiendom, Eiendomsforvaltning, boligrett og utleie, Eiendomsutvikling, Ekspropriasjon og skjønn

Fredrik Heslien
Advokat
Eiendom, Ekspropriasjon og skjønn, Prosedyre og tvisteløsning

Dette feltet er for valideringsformål og skal stå uendret.
Navn*

Domstolsprosessen i ekspropriasjonssaker: Ekspropriasjonsskjønn og avtaleskjønn

Domstolsprosessen i ekspropriasjonssaker: Ekspropriasjonsskjønn og avtaleskjønn

Når partene ikke blir enige om erstatningen, eller når grunneier ønsker å bestride selve ekspropriasjonen, er det domstolen som avgjør saken gjennom et skjønn. Prosessen skiller seg noe fra en vanlig sivil sak, og det er flere viktige steg og frister å være klar over. Her gir vi en overordnet innføring i hvordan ekspropriasjonsskjønn og avtaleskjønn foregår i retten.

Denne artikkelen, den fjerde i vår serie om ekspropriasjonssaker fra A til Å, forklarer hva som skjer når saken havner i retten, enten fordi partene ikke ble enige om erstatningen, eller fordi grunneier vil bestride ekspropriasjonen. Se hele serien her.

Hva er forskjellen på ekspropriasjonsskjønn og avtaleskjønn?

Det finnes to typer skjønn i ekspropriasjonssaker. Felles for begge typer skjønn er at det er eksproprianten (ofte staten, fylkeskommunen eller kommunen) som begjærer det, det vil si setter domstolsprosessen i gang.

  • Den første er ekspropriasjonsskjønn. Dette er den «tvangsbaserte» varianten, der den som erverver eiendommen (eksproprianten) har fått et ekspropriasjonsvedtak og krever at retten fastsetter erstatningen. Her kan du ikke bare si din mening om beløpet, du kan også anføre at selve ekspropriasjonsvedtaket er ugyldig. Med andre ord: har du ment at ekspropriasjonen var ulovlig fra starten, er dette en mulighet til å få avgjort spørsmålet.
  • Den andre er avtaleskjønn. Dette er prosessen som settes i gang når du og eksproprianten har inngått en avtale om forhåndstiltredelse og avtaleskjønn. Dere er enige om at eksproprianten kan overta eiendommen, men overlater til domstolen/skjønnsretten å fastsette erstatningen fordi dere ikke kommer til enighet. I denne prosessen er selve ervervet allerede avtalt mellom partene, og retten behandler bare hva du skal ha i erstatning.

Hvordan foregår skjønnsprosessen i retten?

Det første som skjer er at eksproprianten utarbeider en skjønnsbegjæring, som sendes til tingretten.

Når domstolen har mottatt skjønnsbegjæringen blir den deretter forkynt for deg, og du får en frist for å uttale deg. Deretter er det ordinær saksforberedelse, med bevisfremleggelser og planlegging av skjønnsforhandlingen.

Noen uker, ofte tre, før hovedforhandlingen avsluttes saksforberedelsen. Dette er som hovedregel partenes siste frist til å fremlegge bevis og komme med nye påstandsgrunnlag.

Under skjønnsforhandlingene argumenterer begge sider for sin side av saken, med innledningsforedrag, partsforklaring og prosedyre. Til forskjell fra en vanlig sivil sak, settes skjønnsretten både med en fagdommer og med skjønnsmedlemmer. Skjønnsmedlemmene er ofte takstmenn, eiendomsmeglere, jordskiftekandidater eller andre med verdsettelseskompetanse relevant for den aktuelle saken. Det kan føres vitner, og vanligvis er det takstmenn eller andre med verdsettelseskompetanse for begge sider som forklarer seg om sine rapporter. Under skjønnsforhandlingen er det også svært vanlig at eiendommen befares.

Når skjønnsforhandlingene er ferdige er det retten som skal avgjøre saken. Har du anført ugyldighet og når frem, vil skjønnet nektes fremmet. Dersom skjønnet fremmes eller du ikke har anført ugyldighet, tar skjønnsretten stilling til hva du har krav på i erstatning. Erstatningen utmåles etter vederlagsloven og skal dekke ditt fulle økonomiske tap. I neste artikkel skal vi se nærmere på utmålingsprinsippene.

Hva skjer hvis du ikke er fornøyd med skjønnsrettens avgjørelse?

Dersom du ikke er fornøyd med skjønnsrettens avgjørelse, kan du angripe skjønnet ved begjæring om overskjønn til lagmannsretten. Også her settes retten av fagdommer(e) og skjønnsmedlemmer.

Dersom du heller ikke er fornøyd med overskjønnet, kan overskjønnet unntaksvis ankes til Høyesterett. Høyesterett kan kun vurdere overskjønnets rettsanvendelse og saksbehandling, og kan ikke vurdere overskjønnets vurdering av bevis og erstatningsutmålingen.

Vi ser nærmere på sakskostnadsreglene i en senere artikkel.

Praktiske tips du bør følge i domstolsprosessen

  • De aller fleste bør skaffe advokatbistand ved domstolsprosessen. Skjønnsprosessen er en domstolsprosess med frister, prosessregler og strategiske valg. Du har krav på å få dekket dine nødvendige utgifter i anledning skjønnssaken, herunder kostnader til juridisk og teknisk bistand.
  • Eksproprianten har sine egne fagfolk. Du bør ha din egen, uavhengige vurdering av hva eiendommen er verdt og hvilke tap du lider. En selvstendig takst gir deg tyngde i prosessen.
  • Erstatningen skal ikke bare dekke selve arealet. Tenk på ulemper for resten av eiendommen, tap av adkomst, redusert verdi som følge av støy eller innsyn, og eventuelle kostnader du har hatt i forbindelse med saken.
  • Mener du at ekspropriasjonen aldri burde vært vedtatt, må du ta opp dette under ekspropriasjonsskjønnet. Har du inngått en frivillig tiltredelsesavtale, er denne muligheten i prinsippet stengt.

Skal saken din for retten?

Skal saken din avgjøres ved ekspropriasjonsskjønn eller avtaleskjønn, eller overveier du å bestride et ekspropriasjonsvedtak? Våre advokater har bred erfaring med domstolsprosessen i ekspropriasjonssaker og kan bistå deg gjennom hele saksgangen, fra skjønnsbegjæring til eventuelt overskjønn.

Ta direkte kontakt med en av våre advokater, eller fyll ut kontaktskjemaet under, så hjelper vi deg videre.

Ingerid Eidesvik Lie
Partner
Eiendom, Eiendomsforvaltning, boligrett og utleie, Eiendomsutvikling, Ekspropriasjon og skjønn

Fredrik Heslien
Advokat
Eiendom, Ekspropriasjon og skjønn, Prosedyre og tvisteløsning

Dette feltet er for valideringsformål og skal stå uendret.
Navn*

Utmålingsprinsippene i ekspropriasjonssaker: Salgsverdi, bruksverdi og gjenervervsverdi

ekspropriasjon unntaket

Utmålingsprinsippene i ekspropriasjonssaker: Salgsverdi, bruksverdi og gjenervervsverdi

Når eiendommen din eksproprieres, har du krav på full erstatning for det økonomiske tapet du lider. Men hvordan beregnes egentlig denne erstatningen i praksis? Her ser vi nærmere på de tre sentrale verdsettelsesprinsippene i vederlagsloven, salgsverdi, bruksverdi og gjenervervsverdi, og når de ulike prinsippene kommer til anvendelse.

Denne artikkelen, den femte i vår serie om ekspropriasjonssaker fra A til Å, forklarer de tre verdsettelsesprinsippene som ligger til grunn når erstatningen din skal beregnes. Se hele serien her.

Tre måter å beregne erstatningen på

Ekspropriasjonserstatning utmåles etter reglene i vederlagsloven. Loven bygger på tre verdsettelsesprinsipper: salgsverdi, bruksverdi og gjenervervsverdi. Du har som utgangspunkt krav på den høyeste av de to første, og i noen tilfeller kan du ha krav på gjenervervsverdi.

1. Salgsverdi

Salgsverdi er hva eiendommen ville blitt solgt for til en vanlig kjøper ved frivillig salg, altså hva en kjøper normalt ville betalt. Etter vederlagsloven skal det legges vekt på hva slags eiendom det gjelder, hvor eiendommen ligger, og eiendommens påregnelige utnyttelse. Det skal også legges vekt på prisene som er oppnådd ved omsetning av andre eiendommer som det er naturlig å sammenligne med. Med andre ord ligner vurderingen på en vanlig verditakst.  

2. Bruksverdi

Bruksverdi er hva eiendommen er verdt basert på eiendommens avkastning. Har du for eksempel en landbrukseiendom der inntekten fra driften er høy, kan bruksverdien overstige det du ville fått ved et vanlig salg av eiendommen. Er bruksverdien høyere enn salgsverdien, er det den du skal ha erstatning etter.

For å finne bruksverdien må man kort oppsummert først finne eiendommens årlige avkastning, det vil si eiendommens inntekter fratrukket utgifter. Dette er en bevismessig vurdering.  

For en utleieeiendom vil man for eksempel se på eiendommens leieinntekter fratrukket kostnader til forvaltning, vedlikehold, leietap ved ledighet mv. For en landbrukseiendom vil det for eksempel beregnes årlig inntekt per dekar jordbruksareal, for så å trekke fra årlige kostnader per dekar (frø, gjødsel, osv.). Denne nettoavkastningen fordelt på eiendommens areal gir en verdi per dekar og kan benyttes til å sette en verdi på det arealet som eksproprieres.

Ettersom ekspropriasjonserstatning utbetales som et engangsbeløp, må den fremtidige årlige avkastningen neddiskonteres for å finne dette engangsbeløpet. Årsaken er at det å få hele beløpet utbetalt med en gang er mer verdt enn å få utbetalt et mindre beløp årlig i fremtiden, ettersom det større engangsbeløpet kan investeres for avkastning. Neddiskonteringen gjøres ved hjelp av en rente, som er den tenkte avkastningen grunneier må forventes å oppnå. Engangssummen finner man ved å dele nettoavkastningen på kapitaliseringsrentens rentefot.

For eksempel: Dersom eiendommens årlige nettoavkastning er 100 000 kroner og renten er på 4 prosent, blir erstatningen 100 000 / 0,04 = 2 500 000 kroner. Høyesterett har avklart at kapitaliseringsrenten som hovedregel er 4 prosent for landbruks- og skogbrukseiendommer.

3. Gjenervervsverdi

Gjenervervsverdi er hva det faktisk koster deg å gjenerverve noe tilsvarende, altså å kjøpe en bolig, tomt eller eiendom som kan fylle samme funksjon som den som eksproprieres/innløses.

Denne beregningsmåten kan brukes der du må gi fra deg en eiendom du bruker som egen bolig, fritidsbolig eller til egen virksomhet. Gjenervervsverdien kan gi en høyere erstatning enn både salgs- og bruksverdi i områder der det er lite omsetning av eiendom, eller eiendommen har særlige karakteristika som ikke er mulig å erverve til markedspris. Gjenervervsverdien omfatter bygg og anlegg med nødvendig tomt, slik at større jord- og skogarealer ikke omfattes. For slike arealer utmåles erstatningen etter salgs- eller bruksverdi.

Usikker på riktig erstatning?

Er du usikker på om du har fått tilbud om riktig erstatning, eller hvilket verdsettelsesprinsipp som bør legges til grunn i din sak? Våre advokater kan bidra til å sikre at erstatningen reflekterer eiendommens reelle verdi, enten den beregnes etter salgsverdi, bruksverdi eller gjenervervsverdi.

Ta direkte kontakt med en av våre advokater, eller fyll ut kontaktskjemaet under, så hjelper vi deg videre.

Ingerid Eidesvik Lie
Partner
Eiendom, Eiendomsforvaltning, boligrett og utleie, Eiendomsutvikling, Ekspropriasjon og skjønn

Fredrik Heslien
Advokat
Eiendom, Ekspropriasjon og skjønn, Prosedyre og tvisteløsning

Dette feltet er for valideringsformål og skal stå uendret.
Navn*

Unntaket for offentlige bygg og anlegg i ekspropriasjonssaker

Unntaket for offentlige bygg og anlegg i ekspropriasjonssaker

Mange eiendommer som eksproprieres er regulert til nettopp det offentlige formålet som skal gjennomføres, for eksempel vei eller jernbane. Det kan i seg selv gi en svært lav markedsverdi, og dermed en lav erstatning, hvis man ikke kjenner til et viktig unntak. Her forklarer vi hva unntaket for offentlige bygg og anlegg innebærer, og hvordan det kan gi deg krav på erstatning basert på en alternativ bruk av eiendommen.

Denne artikkelen, den sjette i vår serie om ekspropriasjonssaker fra A til Å, handler om et unntak som kan ha stor betydning for hvor mye du får i erstatning. Se hele serien her.

Hva betyr «påregnelig bruk» for erstatningen din?

Når eiendommen din eksproprieres og erstatningen fastsettes etter salgsverdien, er det sentralt å vurdere hva slags bruk av eiendommen som er «påregnelig». Dette er kort forklart den bruken som skal legges til grunn ved verdsettelsen.

Du har alltid krav på erstatning basert på den aktuelle bruken (den bruken som foregår) så lenge den er lovlig. Noen ganger er eiendommen verdt mye basert på dette, men er eiendommen for eksempel ubebygd innebærer den aktuelle bruken ofte lav verdi. I slike tilfeller kan det imidlertid ofte argumenteres med at en annen bruk er påregnelig og at eiendommen derfor har en høyere verdi hensyntatt denne andre bruken.

I vurderingen av om en annen bruk er påregnelig, skal som hovedregel gjeldende reguleringsplan legges til grunn, ettersom denne er bestemmende for hvilken utvidet eller endret bruk som er tillatt. Er den ubebygde eiendommen for eksempel regulert til bolig, er verdien som regel høy, mens hvis den er regulert til LNFR, er verdien som regel lav, og det samme gjelder for erstatningen.

I ekspropriasjonssaker er det ofte planer for offentlige bygg og anlegg, for eksempel vei, som skal gjennomføres. Da har eiendommen også blitt regulert til vei. Eiendommer med slike reguleringsformål har i seg selv liten eller ingen markedsverdi. Det oppstår her en situasjon der det offentlige, gjennom å regulere eiendommen til et offentlig utbyggingsformål, direkte forårsaker at eiendommen får en lav markedsverdi.

Det er her unntaket for offentlige bygg og anlegg kommer inn.

Hva innebærer unntaket for offentlige bygg og anlegg i praksis?

Unntaket innebærer at du kan kreve erstatning basert på en alternativ påregnelig bruk når eiendommen din eksproprieres til et offentlig utbyggingsformål. Spørsmålet blir: hva ville eiendommen sannsynligvis ha blitt brukt til, dersom det offentlige prosjektet tenkes bort?

I praksis betyr det at skjønnsretten ser bort fra hele reguleringsplanen og den offentlige planprosessen, og i stedet vurderer hva som ville vært den alternative påregnelige utnyttelsen av arealet uten planen.

Et eksempel: tenk deg at du eier en tomt som blir regulert til vei. Før vegprosjektet var tomten regulert til bolig og da ville den sannsynligvis vært regulert til boliger om man tenker veireguleringen bort. Da skal erstatningen fastsettes som om det var en boligtomt, ikke som om det var et vegareal uten markedsverdi.

Unntaket gjelder typisk ved ekspropriasjon til gjennomføring av reguleringsplaner for vei, jernbane, og andre offentlige bygninger og anlegg. Den sentrale begrunnelsen er at utbyggingsinteressen overføres fra den private grunneier til det offentlige eller andre.

Er eiendommen din regulert til offentlig formål?

Er eiendommen din regulert til vei, jernbane eller annet offentlig formål, og er du usikker på om du har krav på erstatning basert på en alternativ bruk? Våre advokater kan vurdere om unntaket for offentlige bygg og anlegg gjelder i din sak.

Ta direkte kontakt med en av våre advokater, eller fyll ut kontaktskjemaet under, så hjelper vi deg videre.

Ingerid Eidesvik Lie
Partner
Eiendom, Eiendomsforvaltning, boligrett og utleie, Eiendomsutvikling, Ekspropriasjon og skjønn

Fredrik Heslien
Advokat
Eiendom, Ekspropriasjon og skjønn, Prosedyre og tvisteløsning

Dette feltet er for valideringsformål og skal stå uendret.
Navn*

Strøksprisprinsippet i ekspropriasjonssaker

ekspropriasjon vedtak

Strøksprisprinsippet i ekspropriasjonssaker

Innenfor et utbyggingsområde må det ofte avsettes areal til veier, lekeplasser og annet fellesareal, og hvilken grunneier som rammes av dette kan virke nokså tilfeldig. Strøksprisprinsippet, også kalt parkprinsippet, er ment å rette opp denne skjevheten. Her ser vi nærmere på hva prinsippet innebærer, og når det kan gi deg krav på en høyere erstatning enn reguleringsplanen i utgangspunktet skulle tilsi.

Denne artikkelen, den syvende i vår serie om ekspropriasjonssaker fra A til Å, handler om et prinsipp som kan gi deg krav på høyere erstatning enn det reguleringsplanen i utgangspunktet skulle tilsi. Se hele serien her.

Hva er utgangspunktet?

Som vi har sett på tidligere har du krav på erstatning for aktuell lovlig bruk, eller en alternativ bruk som samsvarer med reguleringsplanen. Er eiendommen din regulert til friområde, park eller intern vei, vil eiendommen som hovedregel verdsettes som nettopp dette. Det innebærer lav erstatning.

Hva er strøksprisprinsippet?

Strøksprisprinsippet (parkprinsippet) er et unntak fra denne hovedregelen. Tanken er enkel:

Innenfor et utbyggingsområde må det som hovedregel avsettes arealer til interne veier, lekeplasser, grøntareal og andre fellesfunksjoner. Hvem som er uheldige og får eiendommen sin regulert til den type formål kan være noe tilfeldig. Den som får eiendommen regulert til boligformål blir tilført høye verdier, mens den som får eiendommen regulert til grøntareal får en eiendom som er tilnærmet verdiløs.

Strøksprisprinsippet retter opp denne tilfeldige ulikheten. Prinsippet gir alle grunneierne innenfor et utbyggingsområde rett til den samme «utjevnede» prisen, uavhengig av om akkurat deres areal er regulert til bebyggelse eller til fellesfunksjoner.

Når gjelder strøksprinsippet, og når gjelder det ikke?

Det er to vilkår som begge må være oppfylt:

  • For det første må fellesfunksjonen være «internt» i utbyggingsområdet. Fellesfunksjonen må altså primært tjene beboerne i det aktuelle utbyggingsfeltet og ikke allmennheten generelt. En lekeplass som er ment for de som bor i feltet, er et typisk eksempel. Et større friluftsområde som folk fra hele kommunen bruker, faller derimot som regel utenfor.
  • For det andre må arealet i utgangspunktet ha vært egnet til bebyggelse. Hvis tomten uansett aldri ville latt seg bygge ut, for eksempel på grunn av rasfare eller bratt terreng, gjelder ikke prinsippet. Poenget er at reguleringen faktisk fratok deg en utbyggingsmulighet som ellers hadde vært reell.

Hva betyr «strøkspris» i praksis for din erstatning?

Strøkspris er ikke en fastsatt sats. Det er en utjevnet pris for det aktuelle utbyggingsområdet sett under ett. Denne prisen beregnes av skjønnsretten i ekspropriasjonssaker.

Resultatet kan bety en vesentlig høyere erstatning for deg enn om man hadde lagt fellesfunksjonsverdien til grunn.

Regulert til friområde eller vei?

Er eiendommen din regulert til friområde, park eller vei innenfor et utbyggingsområde? Våre advokater kan vurdere om vilkårene for strøksprisprinsippet er oppfylt i din sak, noe som kan gi deg krav på en vesentlig høyere erstatning.

Ta direkte kontakt med en av våre advokater, eller fyll ut kontaktskjemaet under, så hjelper vi deg videre.

Ingerid Eidesvik Lie
Partner
Eiendom, Eiendomsforvaltning, boligrett og utleie, Eiendomsutvikling, Ekspropriasjon og skjønn

Fredrik Heslien
Advokat
Eiendom, Ekspropriasjon og skjønn, Prosedyre og tvisteløsning

Dette feltet er for valideringsformål og skal stå uendret.
Navn*

Stripeerverv og differanseprinsippet i ekspropriasjonssaker

Stripeerverv og differanseprinsippet i ekspropriasjonssaker

Det er ikke alltid hele eiendommen som eksproprieres. Svært ofte er det tilstrekkelig for eksproprianten å ta en mindre stripe langs kanten av eiendommen, for eksempel til en gang- og sykkelvei. Slike arealer har sjelden en egen markedsverdi, og det reiser spørsmålet om hvordan erstatningen da skal beregnes. Her ser vi nærmere på differanseprinsippet, som er hovedregelen ved denne typen erverv.

Denne artikkelen, den åttende i vår serie om ekspropriasjonssaker fra A til Å, handler om en situasjon mange grunneiere møter: at bare en del av eiendommen tas. Se hele serien her.

Hva skjer når bare en del av eiendommen din eksproprieres?

Det er ikke alltid at hele eiendommen din eksproprieres. Svært ofte er det tilstrekkelig for den som erverver (eksproprianten) å ta en mindre stripe langs kanten av eiendommen din, for eksempel for å bygge sykkelvei.

Dette kalles for stripeerverv. Du mister et avgrenset areal, men resten av eiendommen er fortsatt din. Situasjonen reiser et viktig spørsmål: hva skal du egentlig ha i erstatning?

Hvorfor er verdsettelse av en stripe et eget problem?

Grunnen til at slike erverv må vurderes annerledes enn større arealer, er at slike striper som oftest ikke har en egen markedsverdi.

Tenk deg følgende tilfelle: Det skal tas en stripe på 50 kvadratmeter av en eiendom på 750 kvadratmeter. Stripen på 50 kvadratmeter er ikke salgbar, og den har ingen bruksverdi. Betyr dette at grunneier ikke har krav på erstatning?

Differanseprinsippet: hovedregelen ved delvis erverv

Svaret finner vi i det som kalles differanseprinsippet. Det er dette prinsippet som brukes når bare en smal stripe av en eiendom uten en egen markedsverdi eksproprieres. Differanseprinsippet er i bunn og grunn ganske enkelt, og kan settes opp som et enkelt regnestykke:

Erstatningen = eiendommens verdi før ekspropriasjonen – eiendommens verdi etter ekspropriasjonen

Dersom stripen medfører et stort verdifall, blir erstatningen stor. Dette kan være tilfellet der stripen for eksempel gjør at eiendommen faller under krav til tomtestørrelse for bygging av tomannsbolig, eller fradeling av tomt.

Differanseprinsippet omfatter også verditap som følge av ulemper for resteiendommen. Som vi kommer tilbake til i neste artikkel, må vilkårene for ulempeerstatning være oppfylt for at dette skal være relevant. Eventuelle fordeler som oppfyller vilkårene for fordelsfradrag, kommer til fradrag i erstatningen.

Skal det eksproprieres en stripe av eiendommen?

Skal det eksproprieres en stripe av eiendommen din, og er du usikker på hvordan erstatningen skal beregnes når arealet ikke har egen markedsverdi? Våre advokater har god kjennskap til differanseprinsippet og kan bistå deg med å vurdere verdifallet på eiendommen din.

Ta direkte kontakt med en av våre advokater, eller fyll ut kontaktskjemaet under, så hjelper vi deg videre.

Ingerid Eidesvik Lie
Partner
Eiendom, Eiendomsforvaltning, boligrett og utleie, Eiendomsutvikling, Ekspropriasjon og skjønn

Fredrik Heslien
Advokat
Eiendom, Ekspropriasjon og skjønn, Prosedyre og tvisteløsning

Dette feltet er for valideringsformål og skal stå uendret.
Navn*

Ulempeerstatning og fordelsfradrag i ekspropriasjonssaker

Ulempeerstatning og fordelsfradrag i ekspropriasjonssaker

Når bare deler av eiendommen din eksproprieres, stopper ikke vurderingen ved selve arealet som tas. Tiltaket kan også påvirke verdien av resten av eiendommen, enten i form av ulemper som gir deg krav på tillegg i erstatningen, eller fordeler som kan gi eksproprianten rett til fradrag. Her ser vi nærmere på reglene for ulempeerstatning og fordelsfradrag.

Denne artikkelen, den niende i vår serie om ekspropriasjonssaker fra A til Å, ser på to elementer som ofte har stor betydning for den endelige erstatningen: ulempeerstatning og fordelsfradrag. Se hele serien her.

Utgangspunktet

Når bare deler av eiendommen din eksproprieres, er utgangspunktet at du skal ha erstatning for verdien av det arealet som tas. Men det slutter sjelden der. Ekspropriasjonen kan gjøre resten av eiendommen mer eller mindre verdt. Begge deler kan påvirke den samlede erstatningen.

Når resteiendommen blir mindre verdt

Tenk deg at det bygges et stort infrastrukturtiltak rett ved eiendommen din. Du mister kun noen få kvadratmeter areal, men opplever store ulemper på din resterende eiendom som følge av tiltaket.

I slike tilfeller kan du ha krav på ulempeerstatning. Det holder ikke at ulempen er sjenerende, ulempen må gjøre seg utslag i en økonomisk verdiforringelse.

Videre skilles det mellom særulemper og allmenne ulemper. Skillet mellom disse to kategoriene er av juridisk art. Allmenne ulemper er ulemper som rammer eiendommer eller brukere i området generelt som følge av tiltaket, mens særulemper er ulemper som rammer den aktuelle eiendommen spesielt eller mer intensivt enn omgivelsene.

Kategoriseringens betydning er følgende:

  • Ved særulemper har man krav på erstatning uavhengig av omfang, så lenge de gjør seg utslag i et økonomisk tap og man ikke har fått dekket tapet på annen måte.
  • Ved allmenne ulemper må ulempene overstige nabolovens eller forurensningslovens tålegrense, som betyr at ulempene må være urimelige eller unødvendige, for å få erstatning.

Eksempler på ulemper er arronderingsulemper (for eksempel der jordbrukseiendommer blir delt og må drives mindre rasjonelt), dårligere adkomst til eiendommen, økt innsyn fra omgivelsene, redusert utsikt, samt økt støy eller støv.

Arronderingsulemper er et typisk eksempel på særulemper, mens økt støy som følge av veiutvidelse vil svært ofte utgjøre allmenne ulemper.

Når resteiendommen blir mer verdt

Det kan også gå den andre veien. Tiltaket som gjennomføres kan faktisk gjøre resteiendommen mer verdifull. Hvis ekspropriasjonen medfører en slik verdiøkning for resteiendommen, kan eksproprianten kreve at fordelen trekkes fra i erstatningen. Dette kalles fordelsfradrag.

Også her gjelder noen viktige begrensninger. Fordelen må gjelde for selve eiendommen. Personlige fordeler for eieren, for eksempel en mer effektiv vei til jobb, er ikke relevante.

Fordelen må også, som ulemper, gjøre seg utslag i en økonomisk verdi, og det må være en årsakssammenheng mellom fordelen og ekspropriasjonstiltaket.

Videre må det være tale om en særfordel, det vil si en fordel som er konkret og eiendomsspesifikk for den gjenværende eiendommen. Fordeler av allmenn karakter, som tilfaller et større område eller allmennheten, går ikke til fradrag i erstatningen.

Tillegg og fradrag ved differanseprinsippet

Som vi beskrev i den forrige artikkelen, vil tillegg og fradrag kunne omfattes av differanseprinsippet ved stripeerverv.

For at en ulempe eller fordel skal være relevant å se hen til ved beregningen av eiendommens verdi etter tiltaket, må vilkårene nevnt over være oppfylt. Da får etter-verdien enten et tillegg og/eller et fradrag, og medfører høyere eller lavere erstatning.

Opplever du ulemper på resteiendommen?

Opplever du ulemper på resteiendommen som følge av et ekspropriasjonstiltak, eller har eksproprianten krevd fordelsfradrag i erstatningen din? Våre advokater kan bistå deg med å vurdere om vilkårene for ulempeerstatning eller fordelsfradrag faktisk er oppfylt.

Ta direkte kontakt med en av våre advokater, eller fyll ut kontaktskjemaet under, så hjelper vi deg videre.

Ingerid Eidesvik Lie
Partner
Eiendom, Eiendomsforvaltning, boligrett og utleie, Eiendomsutvikling, Ekspropriasjon og skjønn

Fredrik Heslien
Advokat
Eiendom, Ekspropriasjon og skjønn, Prosedyre og tvisteløsning

Dette feltet er for valideringsformål og skal stå uendret.
Navn*

Avsavnsrenter og sakskostnader i ekspropriasjonssaker

Avsavnsrenter og sakskostnader i ekspropriasjonssaker

En ekspropriasjonsprosess kan ta tid, ofte år, fra eiendommen overtas til endelig erstatning er på plass. I mellomtiden har du krav på kompensasjon for rentetapet du påføres, og du har også rettigheter knyttet til dekning av utgifter til teknisk og juridisk bistand. Her ser vi nærmere på reglene om avsavnsrente og sakskostnader i ekspropriasjonssaker.

Denne artikkelen, den tiende og siste i vår serie om ekspropriasjonssaker fra A til Å, tar for seg to spørsmål som mange grunneiere lurer på underveis: renter og sakskostnader. Se hele serien her.

Har du krav på renter mens du venter?

En ekspropriasjonsprosess tar tid. Det kan gå måneder og år fra den som erverver eiendommen (eksproprianten) overtar eiendommen til endelig erstatning er utbetalt. I mellomtiden er du fratatt bruken av hele eller deler av eiendommen, i mange tilfeller uten å ha fått full betaling.

For å kompensere for dette tapet, har du krav på det som kalles avsavnsrente. Dette er en renteerstatning som løper fra det tidspunktet eksproprianten overtok eiendommen din og frem til endelig erstatning er betalt.

Tanken er at grunneier ikke skal lide tap ved at eiendommen tas i bruk før erstatningen utbetales. Avsavnsrenten kompenserer for at grunneier i mellomperioden verken disponerer eiendommen eller erstatningsbeløpet, og skal dekke den renteavkastningen grunneier går glipp av.

Hvordan beregnes rentetapet?

Rentene begynner å løpe fra tiltredelsestidspunktet. Dette er den dagen eksproprianten faktisk tok over eiendommen din. Dette vil typisk være ved forhåndstiltredelse, enten det er avtalt eller vedtatt.

Dersom eksproprianten betalte et forskudd da de tiltrådte, løper avsavnsrenten bare på det du eventuelt får utbetalt av domstolen utover forskuddet.

Et eksempel: Du fikk 500 000 kroner i forskudd på tiltredelsestidspunktet, og skjønnsretten fastsetter endelig erstatning til 800 000 kroner. Da løper avsavnsrenten på de overskytende 300 000 kronene fra tiltredelsestidspunktet og frem til beløpet utbetales.

Avsavnsrentens rentefot avhenger av perioden renten skal beregnes for, og hva bankenes innskudds- og utlånsrente har vært i den perioden. Det er en konkret vurdering retten foretar, men for de 4–5 siste årene har renten variert fra 3–4,5 prosent, avhengig av hvilke perioder renten skal betales for.

Hvem betaler sakskostnadene i en ekspropriasjonssak?

Vi har i tidligere artikler i serien vist til krav på dekning av sakskostnader.

Eksproprianten dekker i utgangspunktet dine nødvendige kostnader til juridisk og teknisk bistand gjennom hele skjønnsprosessen frem til tingrettens skjønn. Dette gjelder både forvaltningsprosessen (vedtaksprosessen) og skjønnsprosessen (domstolsprosessen). Når saken er i skjønnsretten, har du også krav på dekning av nødvendige utgifter til forliksforhandlinger.

Du har ikke krav på dekning av sakskostnader i forbindelse med planprosessen, for eksempel ved juridisk bistand til innspill på reguleringsplanen. Kravet på sakskostnader omfatter i utgangspunktet heller ikke avtaleforhandlinger som ikke leder til en skjønnssak.

I praksis dekker imidlertid eksproprianten som hovedregel også kostnader til bistand i forbindelse med avtaleforhandlinger som ikke leder til en skjønnssak, da de ser at dette bidrar til å løse sakene utenrettslig. Da gir eksproprianten et dekningstilsagn, som er en skriftlig bekreftelse på at eksproprianten dekker rimelige advokatutgifter i forhandlingsperioden.

Går saken til skjønnsretten, avgjøres omfanget av kostnadsdekningen av skjønnsretten. De bestemmer altså hva som er nødvendige kostnader til juridisk og teknisk bistand.

Hva skjer med sakskostnadene ved overskjønn og anke til Høyesterett

Dersom eksproprianten begjærer overskjønn, er situasjonen lik som i skjønnet: eksproprianten dekker dine nødvendige sakskostnader også i overskjønnet.

Dersom du som grunneier begjærer overskjønn, gjelder det en viktig hovedregel:

  • Oppnår du et bedre resultat enn i underskjønnet (tingretten), har du krav på dekning av nødvendige sakskostnader i overskjønnet (lagmannsretten) av eksproprianten.
  • Oppnår du samme eller dårligere resultat, må du som hovedregel dekke dine egne kostnader. Det er et unntak for tilfeller der underskjønnet var så mangelfullt at du hadde rimelig grunn til å begjære overskjønn.

Det skal svært mye til at du også må dekke ekspropriantens sakskostnader i overskjønnet. Da må retten komme til at grunneiers overskjønnsbegjæring var åpenbart urimelig.

Overskjønnet kan unntaksvis ankes til Høyesterett. Om eksproprianten anker, gjelder de samme reglene som ved skjønnet. Om du som grunneier anker, og får medhold helt eller vesentlig, har du også krav på dekning av sakskostnader.

Spørsmål om renter eller sakskostnader?

Lurer du på om du har krav på avsavnsrenter, eller hvem som skal dekke kostnadene til advokat og takstmann i din sak? Våre advokater bistår grunneiere i alle faser av ekspropriasjonsprosessen, og kan hjelpe deg med å få klarhet i disse spørsmålene.

Ta direkte kontakt med en av våre advokater, eller fyll ut kontaktskjemaet under, så hjelper vi deg videre.

Ingerid Eidesvik Lie
Partner
Eiendom, Eiendomsforvaltning, boligrett og utleie, Eiendomsutvikling, Ekspropriasjon og skjønn

Fredrik Heslien
Advokat
Eiendom, Ekspropriasjon og skjønn, Prosedyre og tvisteløsning

Dette feltet er for valideringsformål og skal stå uendret.
Navn*