Arver du utenlandske aksjer? Da kan skattereglene bli annerledes enn du tror

Arver du utenlandske aksjer? Da kan skattereglene bli annerledes enn du tror

Mange nordmenn har i dag familie, bolig eller investeringer i utlandet. Når slike verdier går i arv, er det naturlig å være opptatt av hvem som skal arve hva. Et spørsmål som ofte får mindre oppmerksomhet, er hvilken skattemessig kostpris arvingen får på aksjene, og hva dette kan bety når aksjene senere selges.

For utenlandske aksjer kan svaret være overraskende. I enkelte tilfeller kan arvingen få markedsverdien på arvetidspunktet som inngangsverdi, i stedet for arvelaterens historiske kostpris. Dersom aksjene har steget betydelig i verdi, kan forskjellen få stor økonomisk betydning.

1. Hovedregelen er at skattehistorikken følger med

Når aksjer går i arv, er utgangspunktet i norsk skatterett at arvingen overtar arvelaterens skattemessige posisjoner. Dette følger av skatteloven § 9-7 og § 10-33.

I praksis betyr det normalt at arvingen overtar den samme inngangsverdien som arvelateren hadde. Har en forelder kjøpt aksjer for 1 million kroner, og aksjene er verdt 10 millioner kroner når barnet arver dem, vil barnet som hovedregel overta inngangsverdien på 1 million kroner.

Ved et senere salg beregnes gevinsten med utgangspunkt i denne historiske kostprisen. Verdiveksten som oppsto mens forelderen eide aksjene, forsvinner dermed ikke ved arvefallet. Den følger normalt med videre til arvingen.

Dette kalles skattemessig kontinuitet.

2. Utenlandske aksjer kan bli behandlet annerledes

Ved arv fra utlandet gjelder ikke dette utgangspunktet nødvendigvis på samme måte.

Skatteetaten har vurdert en sak der en person bosatt i Norge arvet børsnoterte aksjer etter foreldre som var bosatt og skattemessig hjemmehørende i et annet EU/EØS-land. Aksjene var utenlandske og hadde ikke tidligere vært omfattet av norsk beskatning.

I denne situasjonen kom Skatteetaten til at arvingen ikke skulle overta foreldrenes historiske kostpris. Inngangsverdien skulle i stedet settes til aksjenes markedsverdi da arvingen overtok dem.

Bakgrunnen var at verken foreldrene eller aksjene tidligere hadde hatt den nødvendige tilknytningen til norsk beskatning. Det var dermed ingen norske skatteposisjoner knyttet til aksjene som kunne videreføres til arvingen etter skatteloven § 9-7 og § 10-33.

Resultatet ble altså et brudd med den vanlige kontinuiteten. Arvingen fikk en ny skattemessig inngangsverdi basert på markedsverdien på arvetidspunktet.

3. Et eksempel viser hvor stor forskjellen kan bli

Tenk deg at en far bosatt i utlandet kjøpte utenlandske aksjer for 2 millioner kroner. Gjennom mange år steg verdien til 15 millioner kroner. Barnet er bosatt i Norge og arver aksjene når de er verdt 15 millioner kroner.

Dersom kontinuitetsprinsippet gjelder, overtar barnet inngangsverdien på 2 millioner kroner. Selges aksjene for 15 millioner kroner, vil utgangspunktet være en gevinst på 13 millioner kroner.

Dersom aksjene i stedet får markedsverdien på arvetidspunktet som inngangsverdi, blir kostprisen 15 millioner kroner. Et salg kort tid etterpå til samme verdi vil da normalt ikke utløse noen gevinst i Norge.

Forskjellen ligger ikke i hva aksjene er verdt, men i hvilken kostpris arvingen får bruke når den fremtidige gevinsten skal beregnes.

4. Den mulige oppsiden kan lett bli oversett

I mange arveoppgjør blir oppmerksomheten naturlig rettet mot verdsettelsen av boet og fordelingen mellom arvingene. Den skattemessige inngangsverdien får gjerne mindre oppmerksomhet, særlig dersom aksjene ikke skal selges med en gang.

Likevel kan inngangsverdien få stor betydning flere år senere. Jo større verdiøkningen har vært mens arvelateren eide aksjene, desto større kan forskjellen bli mellom historisk kostpris og markedsverdien på arvetidspunktet.

For en norsk arving kan arv av utenlandske aksjer derfor i enkelte tilfeller innebære en skattemessig oppside. En betydelig latent gevinst kan bli redusert fordi den norske kostprisen settes til markedsverdien ved arvefallet.

Dette er ikke det samme som at arv av utenlandske aksjer alltid er skattegunstig. Poenget er at spørsmålet må undersøkes. Den historiske kostprisen skal ikke uten videre legges til grunn bare fordi det er den normale løsningen ved norske arveforhold.

5. Stadig flere familier kan bli berørt

Internasjonale familier er langt vanligere enn tidligere. Foreldre kan ha arbeidet utenlands store deler av livet, flyttet til et annet land som pensjonister eller bygget opp investeringer gjennom en utenlandsk bank eller megler. Samtidig kan barna være bosatt i Norge.

Investeringene kan bestå av amerikanske aksjer, europeiske børsnoterte selskaper, globale fond eller eierandeler i utenlandske selskaper. Når slike verdier går i arv, oppstår flere spørsmål enn ved et rent norsk arveoppgjør:

•  Hvor var arvelateren skattemessig bosatt?

•  Har aksjene tidligere vært innenfor norsk beskatningsområde?

•  Hvilken type verdipapirer er arvet?

•  Hva var markedsverdien på arvetidspunktet?

•  Hvilke utenlandske skatteregler kan også få betydning?

Svarene kan få betydning både ved selve arveoppgjøret og den dagen arvingen velger å selge investeringene.
arv utlandet
Also read

Arv over landegrensene – dette er reglene du bør vite om

6. Kan få betydning for fordelingen mellom arvingene

Dersom et dødsbo består av både utenlandske aksjer, kontanter, eiendom og andre investeringer, kan det være fornuftig å se den samlede fordelingen i lys av de skattemessige konsekvensene.

Dette kan være særlig aktuelt når arvingene er bosatt i forskjellige land. Den samme eiendelen kan få ulike skattemessige virkninger avhengig av hvem som overtar den, hvor mottakeren er bosatt og hvilken tilknytning eiendelen tidligere har hatt til Norge.

Det betyr ikke at skatten alene skal styre fordelingen. Hensynet til en økonomisk og praktisk god løsning for alle arvingene vil fortsatt være sentralt. Men skattevirkningene bør inngå i vurderingen før verdiene fordeles, og ikke oppdages først etter at skiftet er avsluttet.

7. Dokumentasjon på arvetidspunktet er viktig

Hvis markedsverdien på arvetidspunktet skal brukes som inngangsverdi, bør denne verdien kunne dokumenteres. For børsnoterte aksjer vil det ofte være mulig å finne markedsverdien på den aktuelle datoen. For unoterte aksjer og andre eierandeler kan verdsettelsen være mer krevende.

Det bør også dokumenteres hvor arvelateren var skattemessig bosatt, hvilke aksjer som ble overtatt, når arvingen fikk eierskapet og om investeringene tidligere hadde vært omfattet av norsk beskatning.

God dokumentasjon under arveoppgjøret kan redusere risikoen for usikkerhet når aksjene selges senere. Det er langt enklere å innhente og sikre opplysninger mens boet behandles enn flere år etterpå.

8. Vurderingen må gjøres konkret

At utenlandske aksjer i én sak fikk markedsverdien på arvetidspunktet som inngangsverdi, betyr ikke at det samme gjelder i alle internasjonale arveforhold.

Resultatet kan blant annet avhenge av hvor arvelateren var skattemessig bosatt, om aksjene hadde vært omfattet av norsk beskatning, hvilken type aksjer eller andeler det gjelder, og om utenlandske skatteregler eller skatteavtaler får betydning.

Det kan også være forskjell på å arve utenlandske aksjer fra en utenlandsk arvelater og å arve norske aksjer fra en person bosatt i utlandet. Små forskjeller i faktum kan derfor gi ulike skattemessige resultater.

9. Avklar kostprisen før aksjene selges

For familier med investeringer på tvers av landegrensene bør inngangsverdien avklares som en del av arveoppgjøret. Det er ikke alltid riktig å videreføre arvelaterens historiske kostpris bare fordi aksjene er mottatt ved arv.

I enkelte tilfeller kan arvingen i stedet få markedsverdien på arvetidspunktet som sin skattemessige kostpris. Dersom aksjene har steget betydelig gjennom mange år, kan dette redusere den latente gevinsten og få stor økonomisk betydning ved et senere salg.

Arv av utenlandske aksjer bør derfor vurderes både som et arverettslig spørsmål og som et skatte- og investeringsspørsmål. Den mulige oppsiden ligger ikke nødvendigvis i selve arven, men i hvilken kostpris arvingen får med seg videre.

Trenger du bistand?

Vi bistår med skatte- og arverettslige spørsmål knyttet til utenlandske aksjer og investeringer. Vi hjelper deg med å avklare inngangsverdien og hvilke skattemessige konsekvenser arven kan få.

Gjennom Brækhus Family Office bistår vi familier med arv, generasjonsskifte og forvaltning av formuesverdier, både nasjonalt og internasjonalt.

Ta kontakt med oss for en uforpliktende samtale.
Jacob Winderen Lindegaard
Partner
Family Office, Økonomisk familierett og arv, Prosedyre og tvisteløsning

This field is for validation purposes and should be left unchanged.
Navn*

Samboeravtale: Slik skaper dere forutsigbarhet om bolig, økonomi og eierskap

Samboeravtale: Slik skaper dere forutsigbarhet om bolig, økonomi og eierskap

Mange samboere deler bolig, og hverdagsøkonomi uten å ha avklart eierskap eller fordeling av lån og kostnader. En samboeravtale gir begge parter forutberegnelighet og vil forebygge uenighet hvis livssituasjonen endrer seg.

Det finnes i dag ingen samboerlov

Norge har foreløpig ikke en samboerlov som regulerer samboeres økonomi slik ekteskapsloven gjør, men et lovforslag er ute på. Reglene for samboere og ektefeller er derfor grunnleggende ulike; Som hovedregel beholder hver samboer det vedkommende eier og svarer for egen gjeld, det oppstår ikke et formuesfelleskap. Ektefeller har derimot som utgangspunkt at alle verdier som opparbeides i løpet av ekteskapet inngår i et formuesfellesskap, rett til likedeling av nettoverdier ved skilsmisse. Det er dog flere viktige unntak fra utgangspunktet om likedeling.
 
Les mer: Forslag til ny samboerlov

Hvorfor opprette en samboeravtale?

Når samlivet tar slutt, gjelder det flere regler som det er nyttig å kjenne til.

Les mer: Oppgjør etter samlivsbrudd
 
En samboeravtale er særlig nyttig når dere har ulik egenkapital i bolig og/eller ulik inntekt, samt ulike ikke uttalte forventninger til hvordan anskaffelses- og lånebetalinger påvirker formuesforholdet og eierskap til det dere eier sammen. For de fleste gjelder dette boligkjøp og oppussing, men også fritidsbolig, bil og andre verdifulle eiendeler vil i mange tilfeller omfattes av nettopp slike forventninger.

Uten en skriftlig avtale kan dere senere måtte gå mange år tilbake i tid i et forsøk på å dokumentere de ulike økonomiske bidragene. Det kan også være på tidspunktet uttalte «lovnader» som ikke huskes etterpå, og det er viktig at korrekt registrering av eierandeler i bolig er viktig gjennomføres. Det kan også vise seg å være vanskelig å avgjøre om en overføring var lån, gave, betaling av vanlige utgifter eller bidrag til eierskap, for eksempel når et rammelån finansierer både bolig, oppussing og ferie. En samboeravtale, som også oppdateres i løpet av samlivet når det er nødvendig som følge av endrede eierforhold, vil gi forutberegnelighet hvis samlivsbrudd og uenighet oppstår.
 
En oppdatering av samboeravtalen vil være særlig relevant hvis én av dere har en større andel av egenkapitalen. Det samme gjelder hvis en av dere i løpet av samlivet betaler mer av lånet eller finansierer større oppussing. Nedenfor gjennomgår vi hva avtalen bør regulere.

Hva bør avtalen regulere?

Eierforhold og eierbrøk

Avtalen bør angi hva hver eier alene og sammen. Eiendeler dere eide før samlivet, og arv eller gaver til den enkelte, er dennes eneeie og kan beholdes udelt. For eiendeler anskaffet i løpet av samlivet så vil disse kunne være i sameie. Da bør avtalen oppgi eierbrøken, samt om lånebetalinger skal anses å komme med en halvpart fra hver uavhengig av hvem som faktisk har betalt avdragene.
 
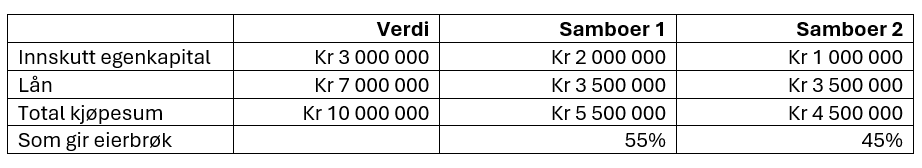
Eierbrøken trenger ikke være lik. Hvis én av dere bidrar med mer egenkapital eller tar en større del av lånet, vil en annen fordeling enn 50/50 samsvare bedre med de reelle bidragene. Det avgjørende er at avtalen gjenspeiler det dere faktisk har avtalt og fortsatt betaler. Legg gjerne ved en datert oversikt over større eiendeler og eierforhold.

Den største investeringen – boligformuen, fordeling av egenkapital og lån

Boligen utgjør normalt den største enkeltinvesteringen til mennesker. Avtalen bør derfor regulere eierbrøken, egenkapitalinnskuddene og oppdateres med senere og store investeringer som kan påvirke eierbrøken. Utgangspunktet i sameievurderingen er de direkte økonomiske bidragene fra anskaffelsen, men som nevnt kan dette endre seg over tid. Dere kan derfor avtale at én av dere gradvis opparbeider større eierandel, eller at ekstra betalinger gir et oppgjørskrav ved salg eller overtakelse.
 
Dere må også være bevisste på å skille mellom ansvaret overfor banken og et eventuelt avvik fra utgangspunktet som solidariske medskyldnere, hvis den avtalte ansvarsfordelingen mellom dere er annerledes. Banken forholder seg til dem som har signert låneavtalen, og avtalen endrer ikke dette, men en avtale kan gi grunnlag for et regresskrav (tilbakebetalingskrav) hvis en av dere betaler en større andel enn det som er avtalt.
 
Vi opplever til stadighet at den avtalte eierbrøken ikke fremgår av Grunnboken som følge av at eiendomsmeglere ikke spør sameiere om eierbrøkfordelingen. Kjøper dere bolig sammen og hjemmelen blir tinglyst med en halvpart på hver, selv med ulike økonomiske bidrag, bør avtalen klart angi hvordan dere eier boligen internt.
 
Eksempel for beregning av eierbrøk basert på økonomisk innskudd:

Videre kan dere ha en klar forutsetning om at andre ikke-økonomiske bidrag skal ha betydning for eierbrøken. Én av dere kan ta større ansvar for hjem og barn, slik at den andre kan tjene mer. En slik ikke dokumentert muntlig forventing eller avtale om senere kompensasjon, kan mange år senere være vanskelig å bevise.

Utgifter, oppussing og verdier

Et vanlig konflikttema ved samlivsbrudd er hvilke konsekvenser de små valgene i hverdagen skal få for fordelingen av verdier. Dette kan være den konkrete fordelingen av løpende utgifter, om den ene i en periode bodde vederlagsfritt hos den andre eller der den ene betaler for mat og den andre betaler på eget lån. Svaret på dette spørsmålet er at disse valgene kan få store konsekvenser for hvordan verdiene skal deles. Heldigvis kan konflikt forebygges ved en samboeravtale.
 
Avtalen kan regulere fordelingen av utgifter og skille mellom forbruksutgifter og eierkostnader. Mat, strøm og internett kan fordeles likt eller etter økonomisk evne. Bolig, forsikring, vedlikehold og investeringer kan fordeles etter eierbrøken eller en annen avtalt modell.
 
Ved oppussing og andre større investeringer bør avtalen angi hvem som betaler, hvordan arbeidet besluttes og hvilken betydning betalingen får. Avtal skriftlig før større arbeider settes i gang, så unngår dere usikkerhet om konsekvensene for eierskapet eller oppgjøret.

Praktiske regler ved opphør av samlivet

Alle samboeravtaler vil opphøre; enten ved enighet, samlivsbrudd, ekteskap eller ved død. For mange er det vanskelig nok å avklare hva hver samboer eier. Med mindre man fører løpende oversikter over alle eiendeler og eierbrøk til disse, er dette en side ved oppgjøret man ikke kommer utenom.
 
En ofte mer krevende del av oppgjøret er å avgjøre hva som skal skje med alt dere eier sammen. Samboeravtalen kan sette praktiske rammer for dette ved at dere kan avtale hvem som skal ha førsterett til å overta boligen, verdsettelsesmetode og oppgjørsfrist. Ved uenighet kan avtalen kreve verdsettelse fra en uavhengig megler eller takstingeniør.

Trenger du bistand?

Hos Brækhus Advokatfirma bistår vi daglig samboere med spørsmål om samboeravtaler, bolig, eierforhold og økonomisk familierett. Vi hjelper dere med å avklare økonomiske rettigheter og plikter, og med å utforme avtaler som er tilpasset deres livssituasjon og behov.

Ta kontakt med oss for en uforpliktende samtale om hvordan dere best kan regulere deres økonomiske forhold som samboere.

Jacob Winderen Lindegaard
Partner
Family Office, Økonomisk familierett og arv, Prosedyre og tvisteløsning

This field is for validation purposes and should be left unchanged.
Navn*

Oppgjør ved skilsmisse – slik fordeles verdier og gjeld

Oppgjør ved skilsmisse – slik fordeles verdier og gjeld

Ved skilsmisse må økonomien gjøres opp ved å fordele både verdier og gjeld, et oppgjør som kalles skifte. I denne artikkelen får du en enkel oversikt over reglene i ekteskapsloven, hvilke unntak som kan gjelde fra hovedregelen om lik deling, og hva skjæringstidspunktet betyr for hvilke verdier som skal tas med.

Når dere skal skilles, må økonomien mellom dere gjøres opp. Dere skal ikke lenger ha et felles ansvar for familiens økonomi eller eie verdier sammen. Derfor må dere dele både verdiene og gjelden mellom dere. Et slikt økonomisk oppgjør kalles et skifte eller skifteoppgjør.

I denne artikkelen gir vi en enkel oversikt over reglene som gjelder for oppgjør ved skilsmisse, og hvilke unntak som finnes fra hovedregelen om lik fordeling. Reglene bygger på ekteskapsloven og gjelder ektefeller, ikke samboere. Denne artikkelen gir kun generell informasjon.  

Les mer: Samlivsbrudd – hva har samboere krav på?

Det er de de samlede verdiene dere eier på skjæringstidspunktet som skal deles, etter at gjeld er trukket fra. Skjæringstidspunktet er som oftest når samlivet ble brutt eller dagen dere sender inn begjæring om separasjon.

Les mer: Ektepakt: en enkel og praktisk innføring, utgangspunkter etter norsk rett

Når bør du kontakte advokat?

Skilsmisseoppgjør er normalt følelsesmessig krevende for begge parter. De rettslige spørsmålene som oppstår, kan være vanskelige å forstå og bruke i din egen situasjon. Risikoen for konflikt forsterkes når man har barn, mye gjeld, næringsvirksomhet eller når ett eller flere av unntakene fra hovedregelen om likedeling gjelder.

Vi kan hjelpe dere med å få oversikt over verdier og gjeld, vurdere om det er grunnlag for skjevdeling eller andre unntak, og utforme en skifteavtale. Fyll ut kontaktskjema eller ta direkte kontakt dersom du ønsker råd om din situasjon.

This field is for validation purposes and should be left unchanged.
Navn*

Kontakt oss

Marita Fisketjønn
Senioradvokat
Eiendom, Eiendomsforvaltning, boligrett og utleie, Eiendomsutvikling, Family Office, Økonomisk familierett og arv

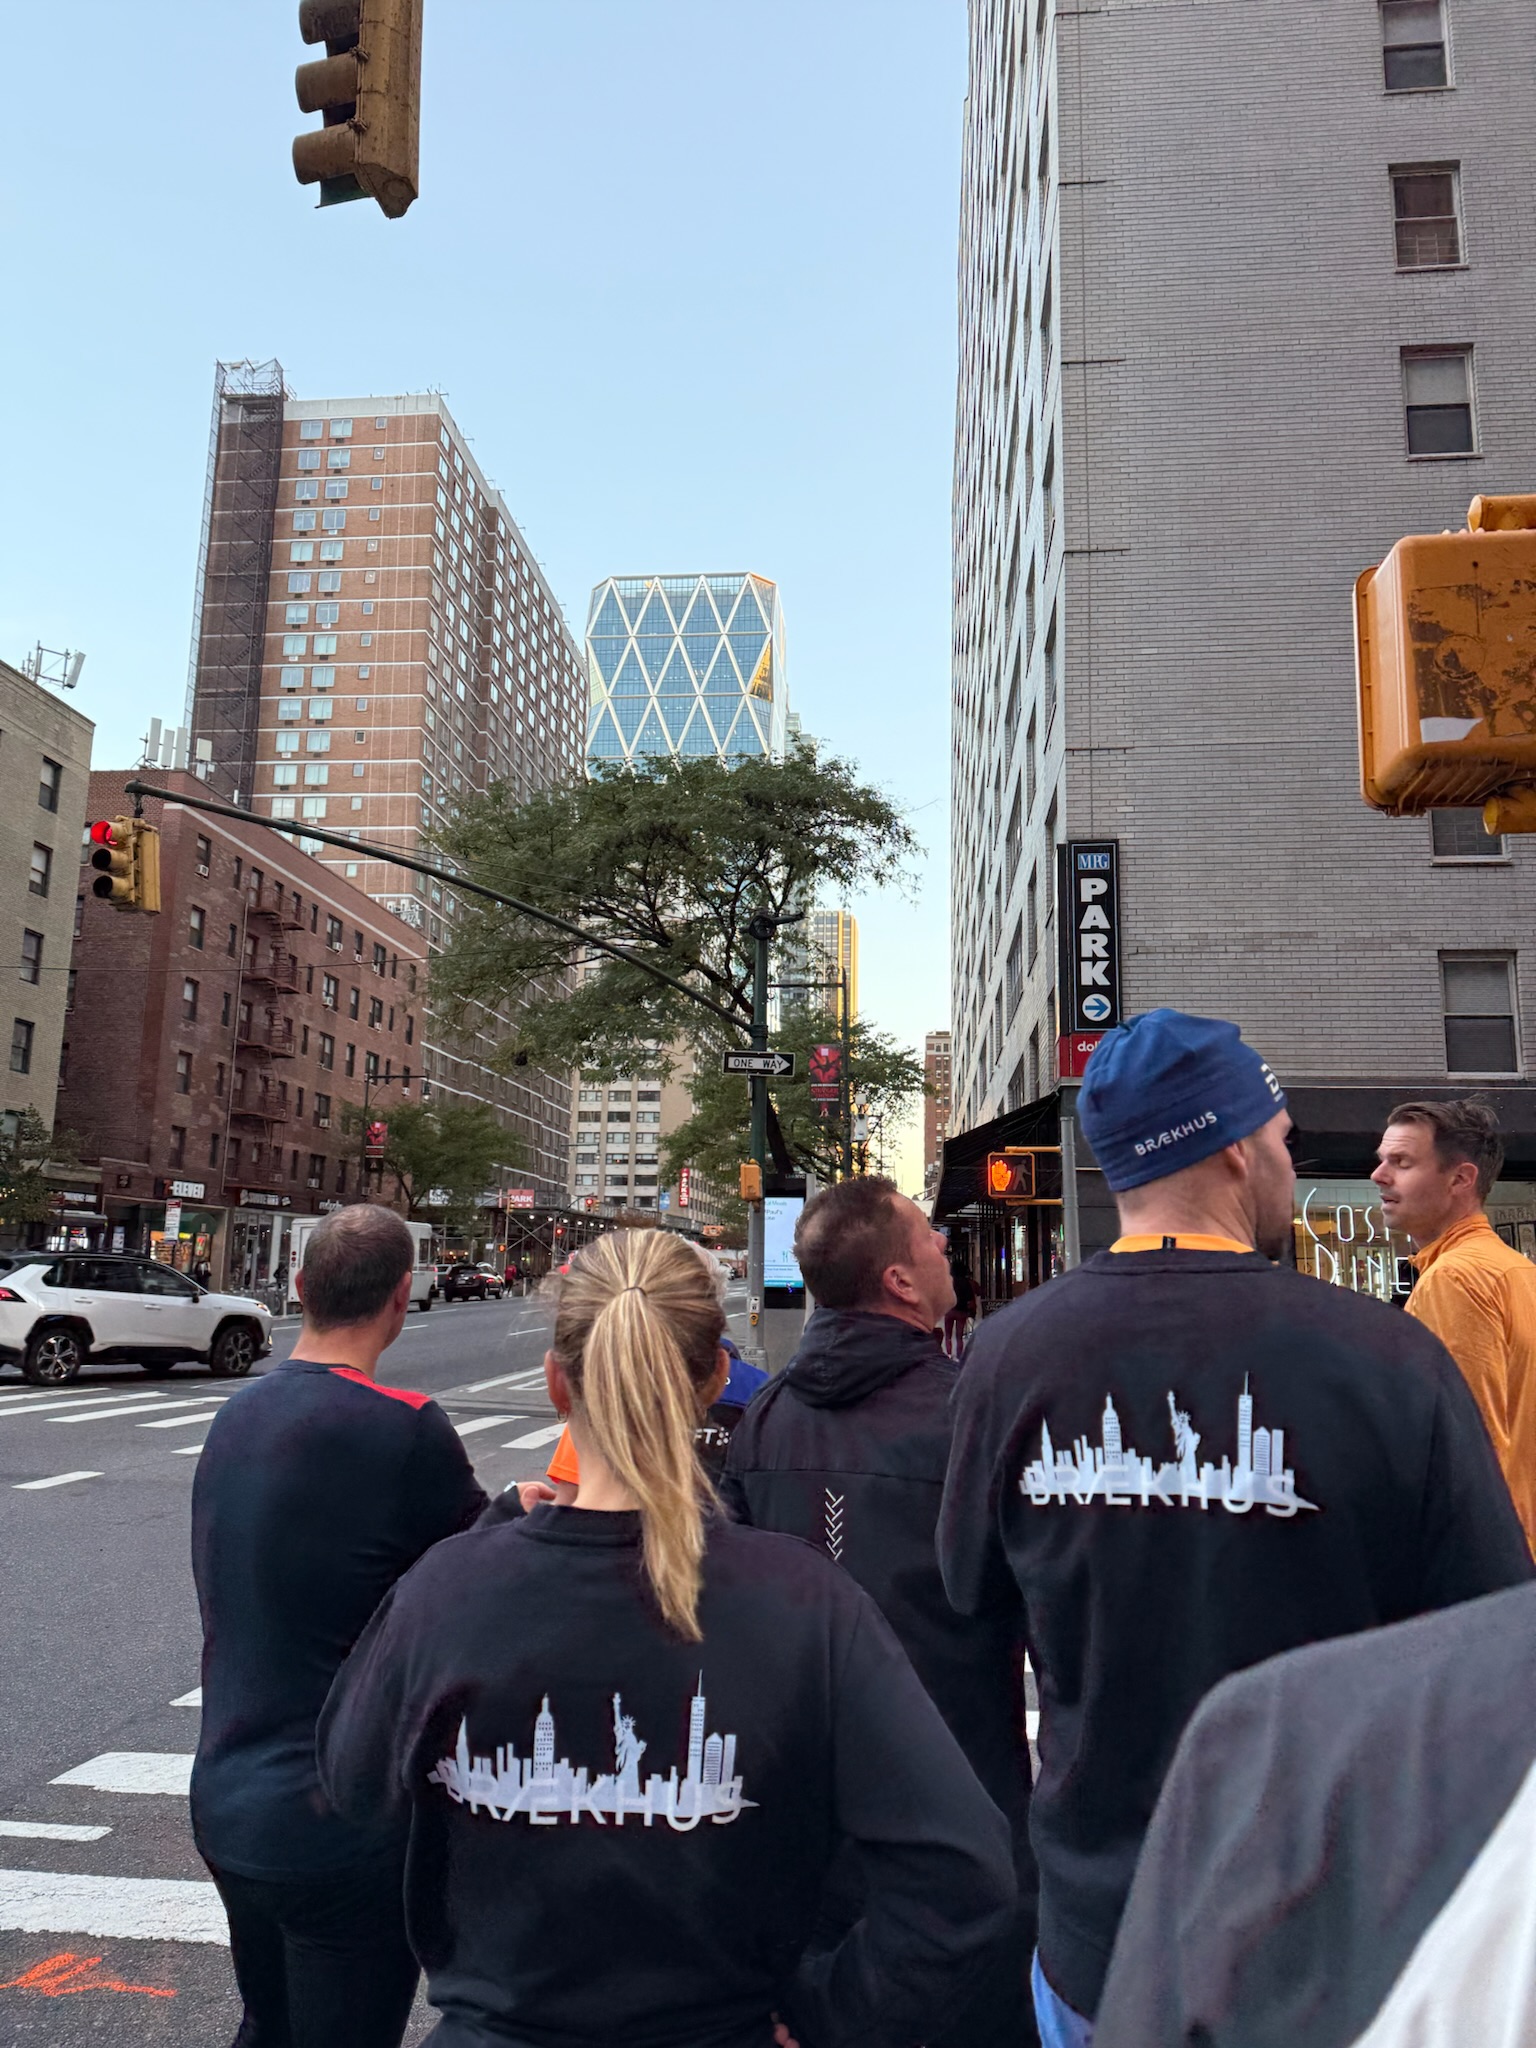
Styrke i fellesskapet: Brækhus løp NYC Marathon

Styrke i fellesskapet: Brækhus løp NYC Marathon

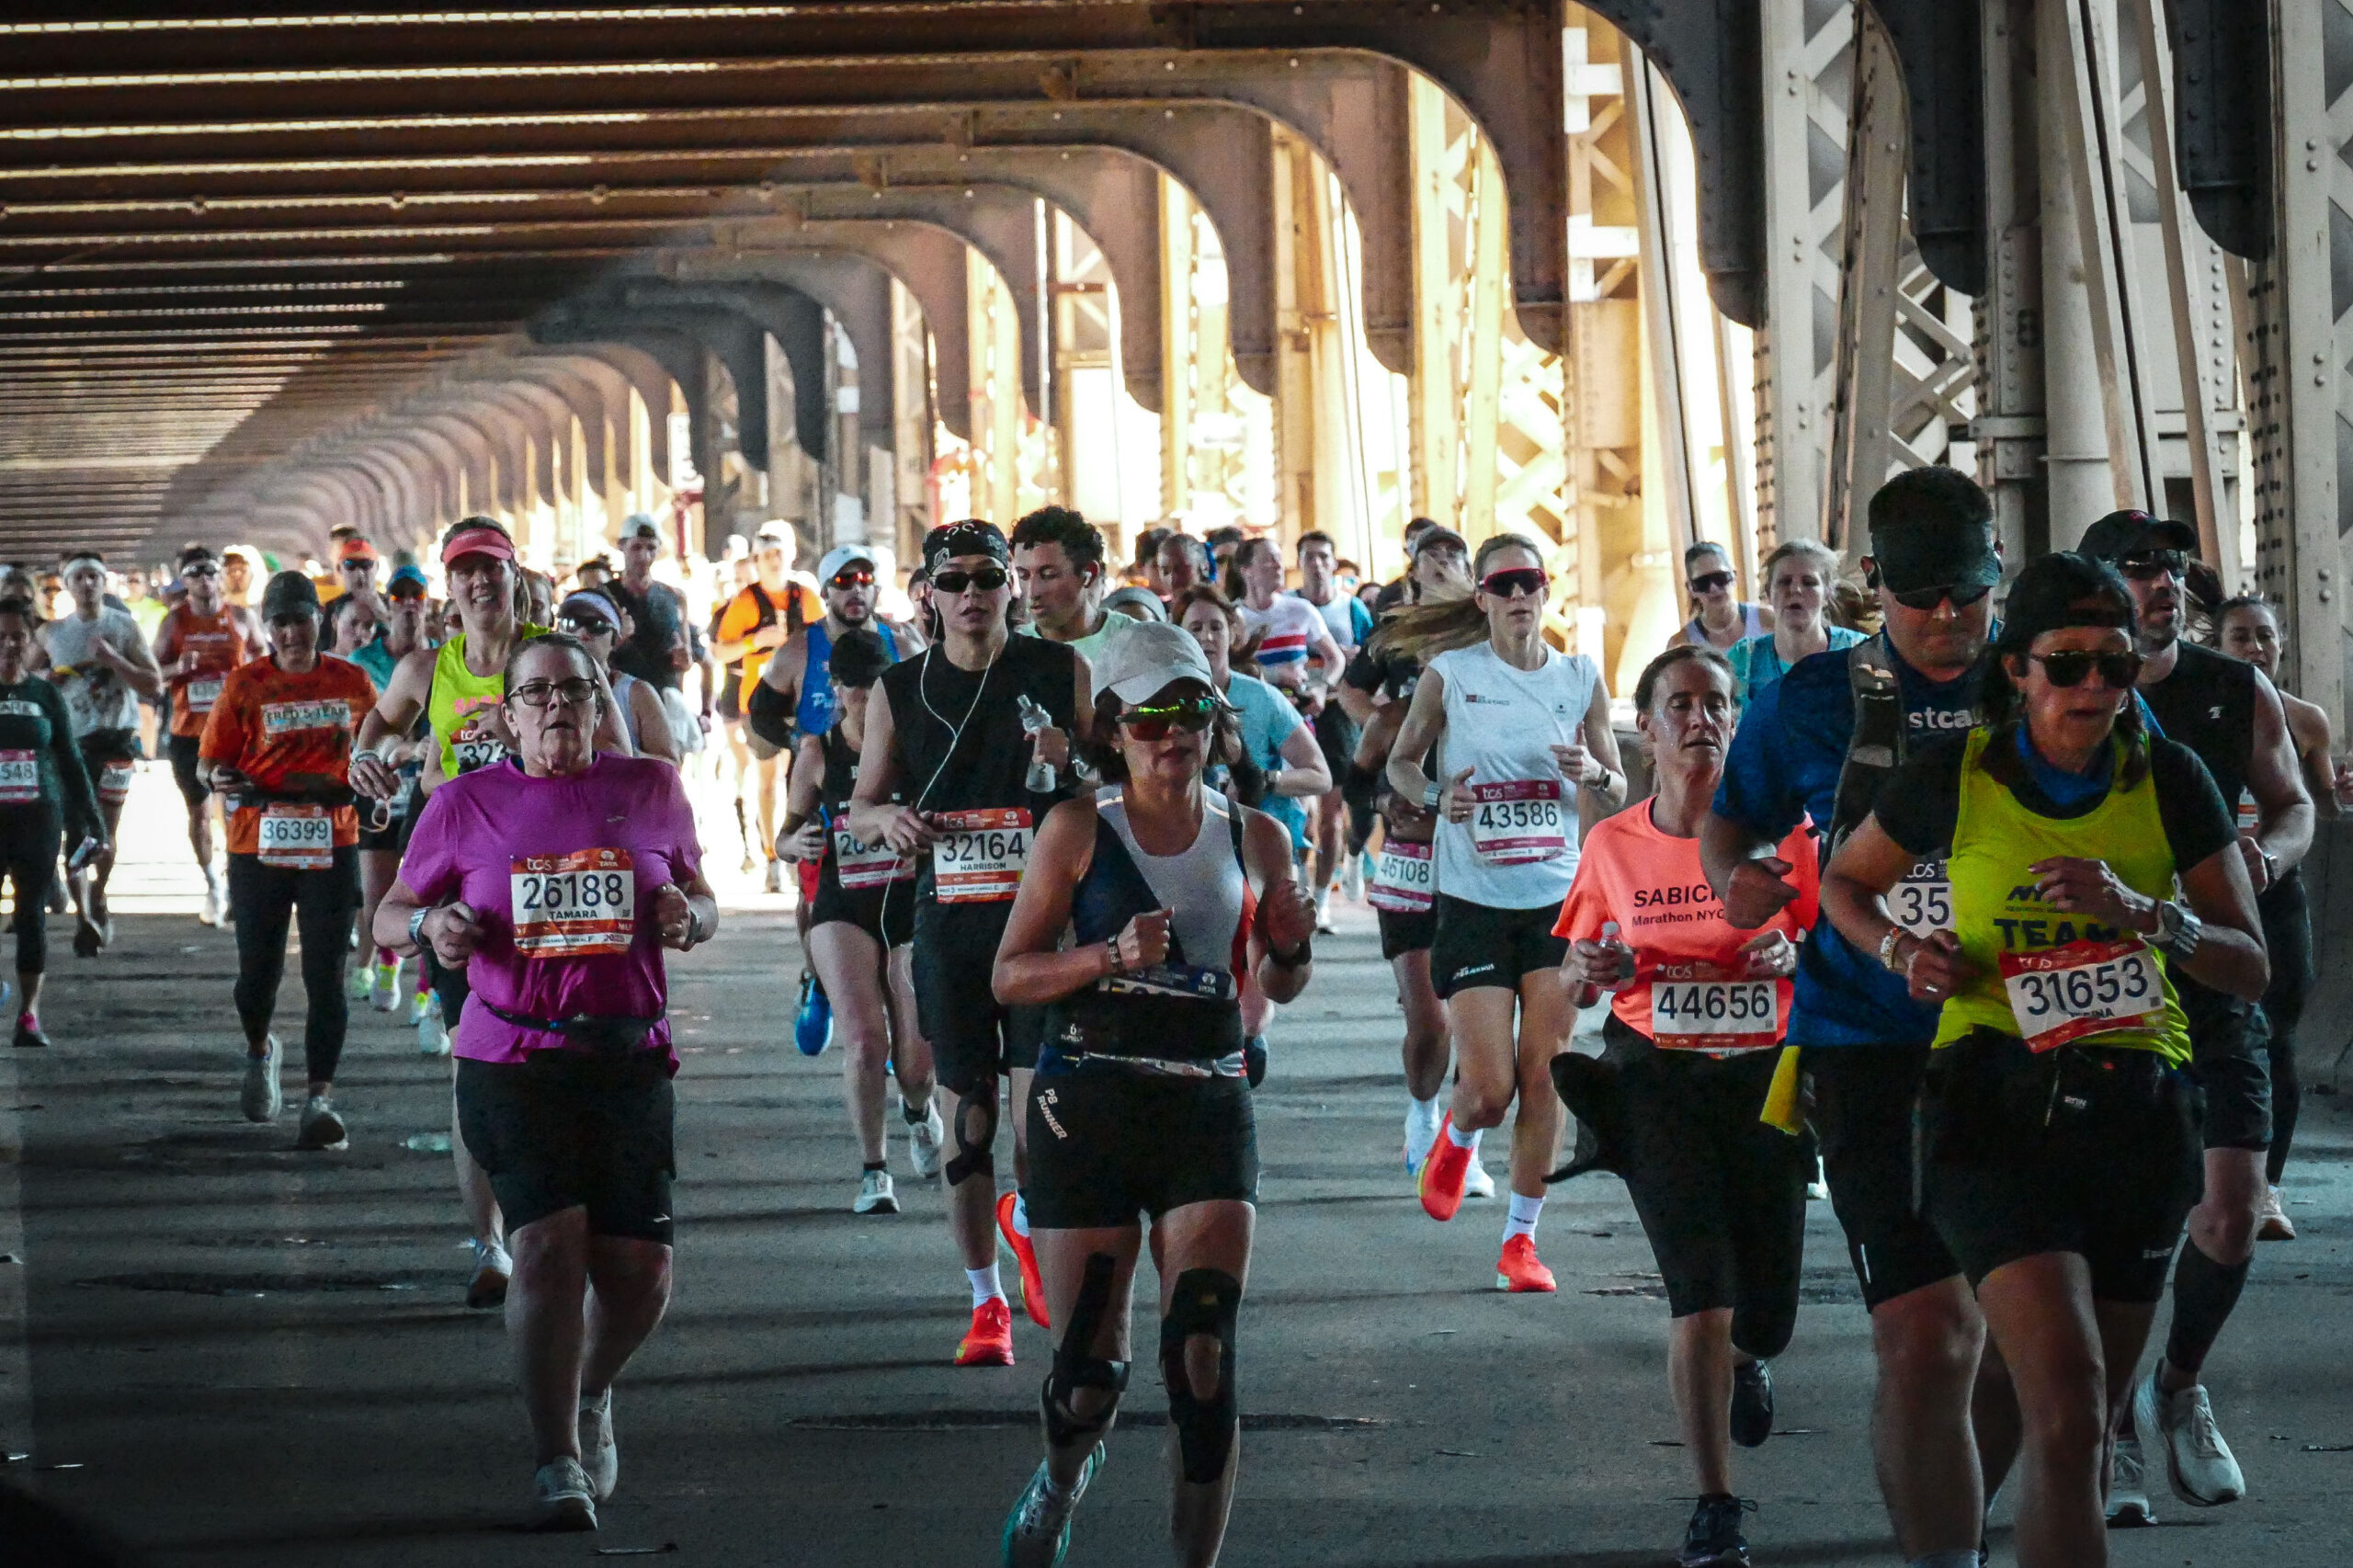
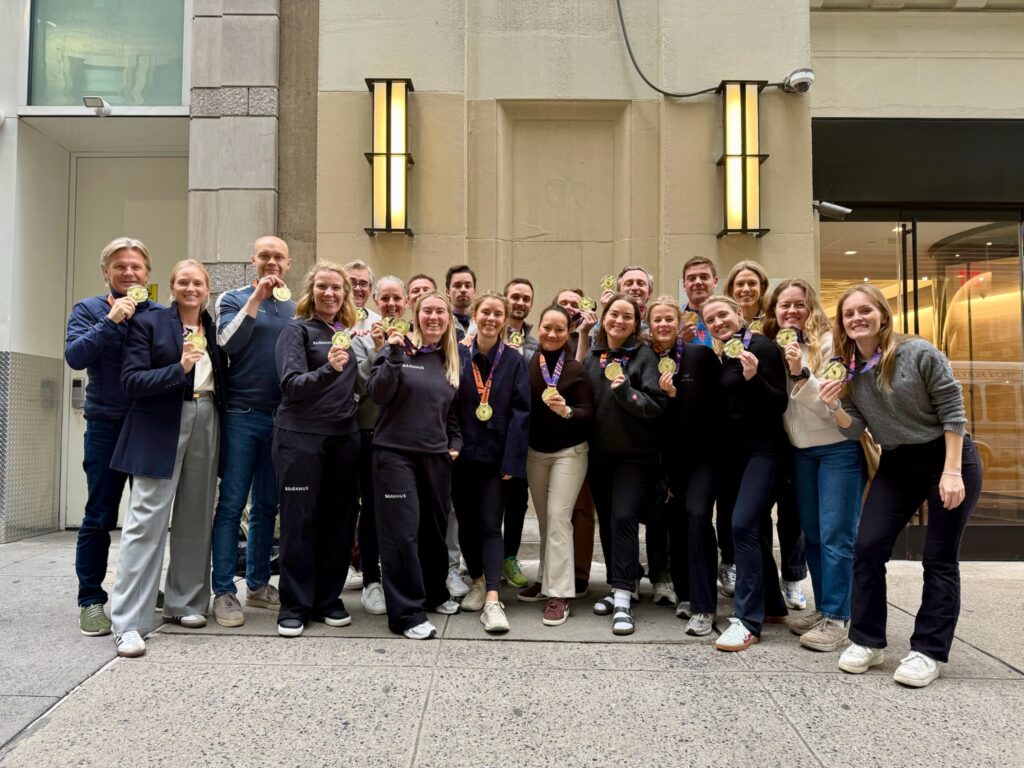
Gjennom et år med forberedelser og felles økter krysset vi målstreken i New York som ett lag og styrket tro på kraften i det vi gjør sammen. Dette er fortellingen om hvordan felles innsats og kultur skaper øyeblikk som varer både i løypa og i hverdagen hos Brækhus. 

Hvorfor dette løpet betyr noe 

NYC Marathon er mer enn 42,195 kilometer. For oss ble det et bevis på hva som skjer når mange mennesker setter seg et felles mål og gjør jobben, dag etter dag. Vi bygger lag ved å dele utfordringer, feire små seire og være rause når det butter. Det er slik kultur skapes: i forberedelsene og i viljen til å stille opp for hverandre. 

Det siste året har vist oss at konkurransedagen blir en bonus når grunnarbeidet er gjort. Slik er det i krevende prosjekter også. Når fundamentet er solid, kommer resultatene, i rettsalen, i forhandlinger, og i maratonløypa. 

Fra invitasjon til fellesskap 

Da vi sendte invitasjonen til å løpe NYC Marathon, håpet vi på noen få ja. Vi fikk 32. Nesten halve Brækhus sa: «La oss prøve». Alle ble invitert, ikke bare de som allerede var godt trent, og vi ga et puff til dem som trodde maraton var uoppnåelig. 

Det ble et år med felles økter, lange søndagsturer, nye sko og klokker, og kanskje litt vel mye løpeprat i lunsjen. Men viktigst, det ble et år med samhold, stamina og fornyet selvtillit. Vi lærte oss å stå i motbakker sammen, også når skader og små tilbakeslag gjorde veien tyngre. 

Da vi sendte invitasjonen til å løpe NYC Marathon, håpet vi på noen få ja. Vi fikk 32. Nesten halve Brækhus sa: «La oss prøve

Løpsdagen: øyeblikkene vi bærer med oss 

Gåsehuden kjente vi allerede ved starten, musikk og heiarop fra nesten 2. millioner tilskuere bar oss opp og frem. Flyten er lett rundt 10 km, men beina blir stivere ved 30 km, og stegene er blytunge mot 40 km. Når «veggen» reiser seg for de fleste, blir laget vårt sterkere – vi heier, hjelper hverandre og holder fokus.

Erfaringene vi bygger kultur på  

Alle 32 som sto på startstreken kom over mål. Noen for første gang, andre med nye personlige rekorder.  

Det ble en berg-og-dal-bane av følelser, og en påminnelse om hva vilje, fellesskap og forberedelser kan utrette. Det vi er mest stolte av, er innsatsen og fellesskapet som bar oss dit. Vi reiser hjem med historier som bygger kultur og med den samme målrettede holdningen vi tar med oss inn i hverdagen. 

Takk til kolleger, familie og venner som heiet i New York og hjemmefra. Takk til arrangøren og den utrolige byen som gjorde dagen uforglemmelig. 

Kryptovaluta og annen digital arv – sikring av verdier og skattemessig behandling på skifte

Kryptovaluta og annen digital arv – sikring av verdier og skattemessig behandling på skifte

Kryptovaluta har blitt en stadig viktigere del av mange nordmenns formue. Men hva skjer med dine digitale verdier  når du går bort – og hvordan kan du sikre at arvingene faktisk får tilgang og at verdiene er korrekt skattemessig behandlet?

Uten gode rutiner kan digitale verdier gå tapt for alltid. Samtidig kan feil håndtering innebære risiko for misbruk eller tap av verdier. I tillegg overtar arvinger avdødes skatteposisjon, slik at det vil være viktig å sikre at verdiene er korrekt skattemessig behandlet.

På seminaret får du vite:

  • Hva som gjør kryptovaluta og andre digitale verdier utfordrende i arvesammenheng
  • Hvilke skattespørsmål står arvinger overfor?
  • Hvordan du kan sikre arvingene tilgang til digitale verdier
  • Hvorfor en testamentsfullbyrder med krypto-kompetanse kan være avgjørende

Arrangementet passer for deg som eier kryptovaluta eller andre digitale verdier, rådgir kunder med digitale verdier, eller ønsker innsikt i hvordan digitale verdier håndteres i arveoppgjør.

På frokostseminaret vil du møte og høre mer fra våre eksperter på området: Petter Hermansen (advokatfullmektig) og Christina Østby Holtar (senioradvokat).

Dato: 11. november 2025
Tid: kl. 08.30-09.00 (frokost serveres fra kl. 08.00)
Sted: Brækhus Advokatfirma, Roald Amundsens gate 6

Les mer: Brækhus’ ekspertise på familierett og arv

Fremtidsfullmakt – Slik sikrer du dine interesser for fremtiden

Fremtidsfullmakt – Slik sikrer du dine interesser for fremtiden

Hvem skal håndtere dine økonomiske og personlige forhold hvis du ikke lenger kan? En fremtidsfullmakt lar deg selv bestemme hvem som skal ivareta dine interesser, i motsetning til vergemål hvor Statsforvalteren oppnevner en verge. Her forklarer vi hva en fremtidsfullmakt er, hvordan du oppretter den, og viktige forhold å være oppmerksom på.

Hva er en fremtidsfullmakt?

En fremtidsfullmakt er et juridisk dokument hvor du gir én eller flere personer (fullmektiger) rett til å handle på dine vegne dersom du ikke lenger er i stand til å ivareta egne interesser, for eksempel på grunn av demens eller alvorlig sykdom. Den kan være både varig og midlertidig (f.eks. ved ulykke eller alvorlig sykdom).

Forskjellen på fremtidsfullmakt og vergemål:

  • Fremtidsfullmakt: Du velger selv hvem som skal representere deg og hva fullmakten skal omfatte.
  • Vergemål: Statsforvalteren oppnevner verge hvis du ikke har fremtidsfullmakt.

En fremtidsfullmakt gir deg økt forutsigbarhet og mulighet til å skreddersy løsninger som er tilpasset dine egne behov og ønsker. Dette står i kontrast til vergemål, hvor det oppnevnes en offentlig verge som ofte har ansvar for flere personer, og derfor sjelden kan tilby like personlig oppfølging.

Det er viktig å være klar over at en fremtidsfullmakt ikke er det samme som et testament. Du kan ikke bestemme over arven din eller gjøre andre testamentariske disposisjoner i en fremtidsfullmakt. Dersom du ønsker å fordele arv, må dette gjøres i et testament.

Les mer: Slik oppretter du et testament

Les mer: Brækhus’ ekspertise innen familierett og arv

Trenger du hjelp? Ta kontakt med oss

En fremtidsfullmakt gir trygghet for at dine interesser ivaretas hvis du ikke kan ta egne valg. Tenk nøye gjennom hvem du gir fullmakt til og hva den skal omfatte. Ta gjerne kontakt for råd og bistand.

This field is for validation purposes and should be left unchanged.
Navn*

Kontakt

Jacob Winderen Lindegaard
Partner
Family Office, Økonomisk familierett og arv, Prosedyre og tvisteløsning

Forskudd på arv – En kort innføring

Forskudd på arv, forskudd på arv skatt, advokat

Forskudd på arv – En kort innføring

Forskudd på arv er når foreldre gir verdier eller eiendeler til barna sine før de selv går bort, som senere skal trekkes fra barnets fremtidige arv. Forskjellen på en vanlig gave og forskudd på arv er dermed at forskuddet skal avkortes i arven senere. Dette sikrer at alle barna blir likebehandlet i arveoppgjøret.

I denne artikkelen gir vi en kort beskrivelse av de viktigste reglene man må kjenne til ved utdeling av forskudd på arv.

Hvor mye kan man gi i forskudd på arv?

Det finnes ingen øvre grense for hvor mye man kan gi i forskudd, men det er viktig å være klar over følgende:

  • Avkorting: Verdien som gis i forskudd på arv, skal trekkes fra mottakerens arv ved arveoppgjøret. Dersom arveforskuddet overstiger mottakerens arv, er ikke mottakeren pålagt å innbetale det overskytende til dødsboet, med mindre annet er avtalt.
  • Tidspunkt for verdsettelse: Som hovedregel brukes verdien på det tidspunktet forskuddet ble gitt, med mindre annet er avtalt.
  • Justering: Ønsker du at beløpet skal justeres for inflasjon (for eksempel etter konsumprisindeksen), må dette presiseres.

Les mer: Hvordan skrive gyldig testament

Hvordan gir man forskudd på arv?

Det er ingen formkrav når man skal gi forskudd, men giver må gi beskjed til mottaker at verdien skal avkortes i arven senest på tidspunktet gaven gis. For å unngå misforståelser og konflikter anbefales det å skrive et gavebrev for forskudd på arv. Dette bør inneholde:

  1. Hvem som gir og mottar forskuddet
  2. Beløp eller verdi på det som gis
  3. At det er forskudd på arv, som skal avkortes i arven
  4. Eventuelle vilkår, som justering for inflasjon

I tillegg anbefaler vi å Informere arvinger om forskuddet for å skape åpenhet og forutsigbarhet.

Eksempel:

En far ønsker å hjelpe datteren med boligkjøp og gir henne 500 000 kroner som forskudd på arv. Han skriver et gavebrev hvor det står at beløpet skal avkortes i arven, og informerer sønnen sin om dette. Når faren senere går bort, får datteren 500 000 kroner mindre enn broren i arveoppgjøret.

Beregning av forskudd på arv

I eksempelet over kan vi tenke oss at far eier kr 6 000 000 når han gir kr 500 000 til sin datter. Når far dør eier han kr 3 500 000. For beregningen av avkortingen til datteren så legger man til forskuddet til boets verdier, hvilket gir kr 4 000 000. Hver av barna skal da få kr 2 000 000 hver, før man trekker fra kr 500 000 fra datterens arvelodd. Ved oppgjøret har hvert av barna totalt fått like mye av sin far.

  • Beløp gitt som forskudd på arv: kr 500 000
  • Boets størrelse når far går bort: kr 3 500 000
  • Sønn mottar: kr 2 000 000
  • Datter mottar: kr 1 500 000

Forskudd på arv fra uskiftet bo

Dersom en gjenlevende ektefelle sitter i uskiftet bo, gjelder det egne regler:

  • Man kan ikke gi forskudd til én livsarving uten samtykke fra de andre arvingene, eller uten å gi dem tilsvarende oppgjør.
  • Det er også begrensninger på å gi store gaver fra uskifteboet.

Må man betale skatt på forskudd på arv?

Det er ikke gave-/arveavgift i Norge. Av kontrollhensyn så skal man innrapportere gaver og arv over kr 100 000 i skattemeldingen.

Trenger du hjelp?

Sondringen om noe skal være en gave eller et forskudd på arv kan være utfordrende, og viktige for å sikre klarhet rundt arveoppgjøret og for å forhindre konflikter mellom arvingene.

Våre advokater har lang erfaring i alle faser som rådgivere for personer og familier som skal overføre verdier ved arveforskudd, og vi hjelper deg og familien med å finne løsninger som passer din og familiens situasjon. Uansett om du allerede har gitt forskudd, eller vurderer å gjøre det, kan vi bistå med alt fra utforming av gavebrev til rådgivning om fordeling mellom arvinger.

Les mer: Brækhus’ ekspertise innen økonomisk familierett og arv

Kontakt oss for en samtale om saken din.

This field is for validation purposes and should be left unchanged.
Navn*

Les mer: Brækhus’ ekspertise innen økonomisk familierett og arv

Kontakt

Jacob Winderen Lindegaard
Partner
Family Office, Økonomisk familierett og arv, Prosedyre og tvisteløsning

Hvordan få flere land i Europa til å følge menneskerettighetene?

Hvordan få flere land i Europa til å følge menneskerettighetene?

Hvilke utfordringer står den Europeiske menneskerettighetsdomstolen (EMD) overfor og hva gjør domstolen for å løse disse? I denne episoden av Lovlytt hører du advokatfullmektig Lise Lund forklare hva EMD gjør for å sikre etterlevelse av menneskerettighetene i medlemslandene. Programleder Ida Brabrand. Produsent Øystein Weibell/Kanonlyd.